Tiers, vol-incendie ou tous risques : quelle assurance moto Matmut choisir ?
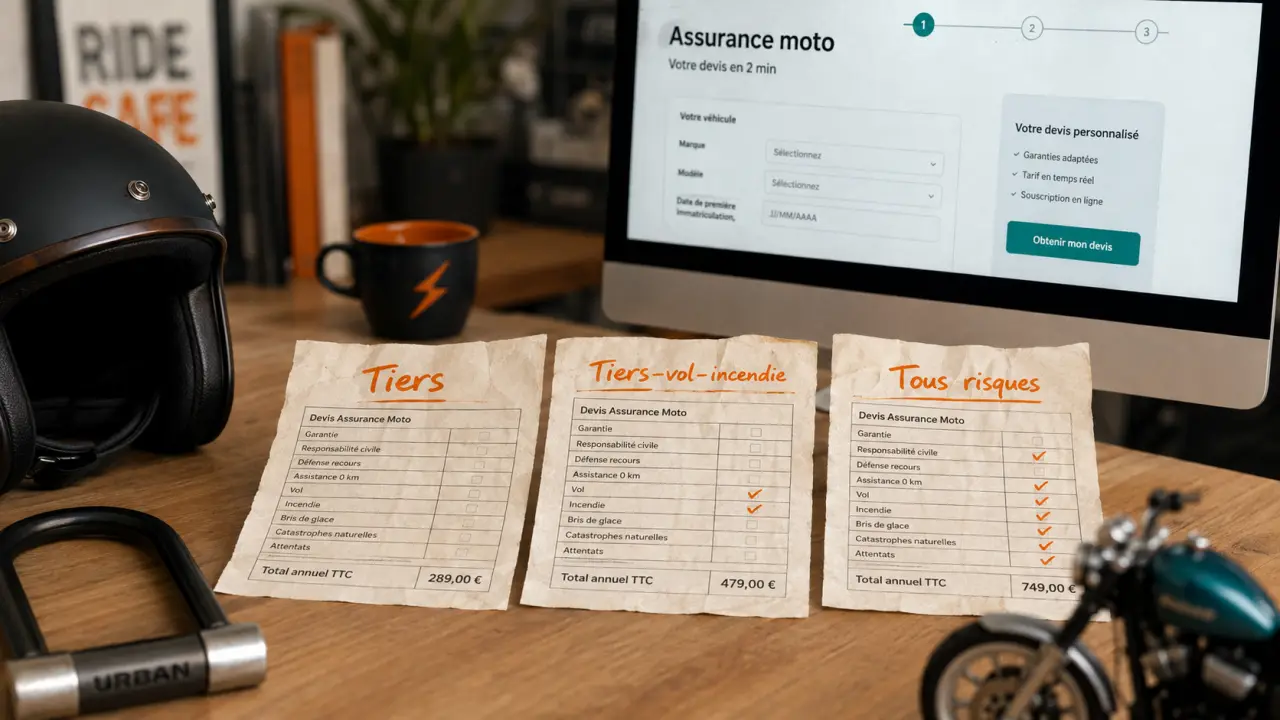
Choisir une assurance Matmut moto revient surtout à trouver le bon équilibre entre prix, garanties et simplicité de gestion. La responsabilité civile reste la base obligatoire pour rouler légalement, mais elle ne couvre pas les dégâts subis par votre propre moto en cas de vol, d’accident ou d’immobilisation.
La Matmut permet de comparer plusieurs niveaux de protection, de demander un devis gratuit et sans engagement, puis de souscrire en ligne, par téléphone ou avec l’aide d’un conseiller. L’enjeu est simple : choisir une formule adaptée à la valeur du deux-roues et à son usage réel.
Ce que couvre l’assurance moto Matmut selon votre besoin réel
Fondée en 1961 à Rouen, la Matmut s’appuie sur une marque bien installée dans l’assurance française, avec 7,4 millions de clients et 6 300 salariés. Pour un motard, l’intérêt ne se limite pas à la notoriété. Ce qui compte, c’est la capacité à choisir une couverture cohérente avec son deux-roues, son budget et son niveau d’exposition au risque.
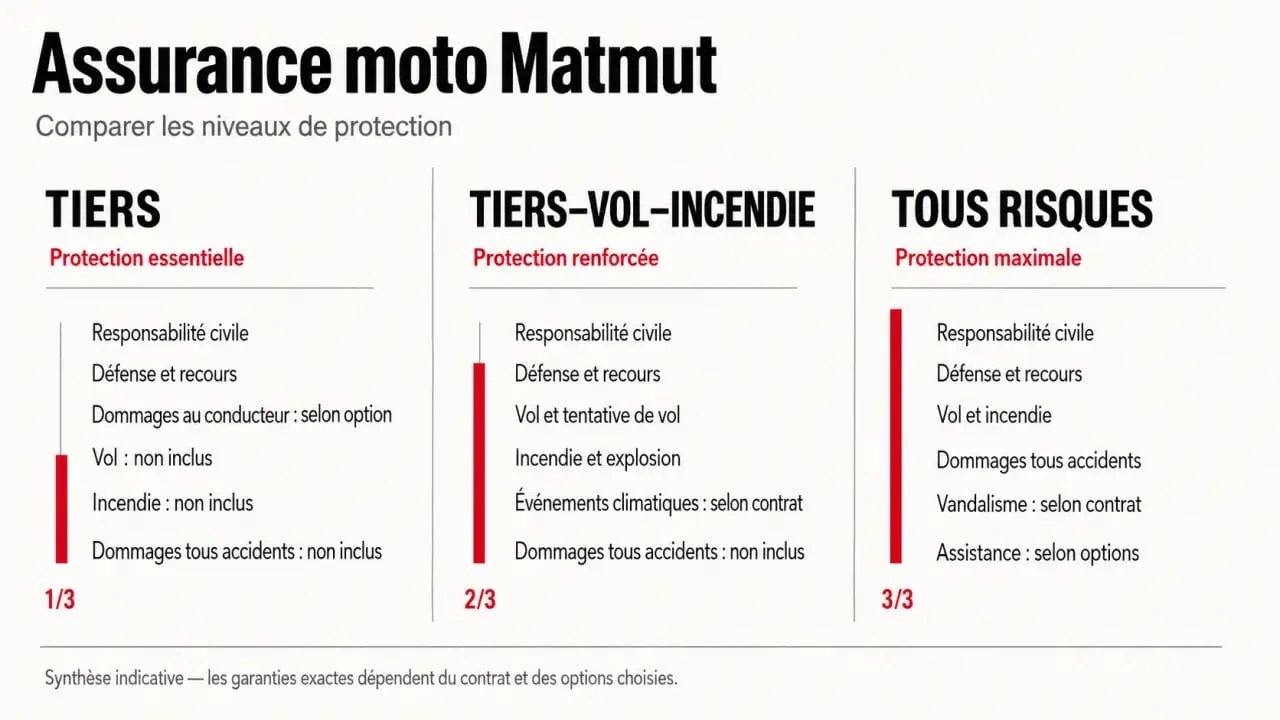
Le socle obligatoire : la responsabilité civile
La garantie responsabilité civile couvre les dommages causés à des tiers avec votre moto ou votre scooter. C’est le minimum légal pour circuler. Elle intervient, par exemple, si vous blessez un piéton, abîmez un véhicule ou provoquez un dégât matériel lors d’un accident responsable.
Autour de ce socle, la Matmut peut ajouter des garanties utiles comme la défense civile, la protection juridique suite à accident ou l’assistance au véhicule et aux personnes transportées. Ces protections ne changent pas la prudence au guidon, mais elles allègent la gestion d’un sinistre, sur le plan administratif comme financier.
Une couverture à ajuster selon la valeur de la moto
Une moto récente, financée à crédit ou utilisée tous les jours n’appelle pas le même contrat qu’un deux-roues ancien sorti seulement le week-end. Plus le véhicule a de valeur, plus les garanties contre le vol, l’incendie, le vandalisme ou les dommages accidents prennent de l’importance.
Il faut aussi regarder le lieu de stationnement, la cylindrée, l’expérience du conducteur, la sinistralité passée et l’usage déclaré. Ces éléments influencent le tarif, mais aussi la pertinence de la formule proposée au moment du devis. Un contrat bien ajusté évite de payer pour une protection inutile ou, à l’inverse, de laisser un risque majeur sans réponse.
Tiers, tiers-vol-incendie, tous risques : lire les formules sans se tromper
Les formules d’assurance moto Matmut se lisent mieux en les reliant à des situations concrètes : dommage causé à autrui, vol du deux-roues, incendie, accident responsable, vandalisme ou immobilisation. Le bon choix n’est pas forcément la formule la plus chère, mais celle qui couvre les scénarios que vous ne pourriez pas assumer seul.
Assurance moto Matmut : couverture personnalisable en ligne : Découvrez une assurance moto officielle avec des garanties et options adaptées à votre situation et à votre budget.
| Formule | Protection principale | Profil souvent concerné |
|---|---|---|
| Tiers | Responsabilité civile et garanties de base | Moto de faible valeur, usage occasionnel, budget serré |
| Tiers-vol-incendie | Responsabilité civile avec vol, tentative de vol, incendie-attentat-tempête selon conditions | Deux-roues stationné dehors ou exposé au risque de vol |
| Tous risques | Protection étendue incluant notamment les dommages accidents | Moto récente, chère, utilisée régulièrement ou indispensable |
Quand le tiers suffit vraiment
La formule au tiers peut convenir si votre moto a une valeur limitée et si votre objectif est d’abord de respecter l’obligation légale. Elle aide à maîtriser le coût de l’assurance, mais elle laisse souvent à votre charge les dégâts subis par votre propre véhicule lors d’un accident responsable.
Avant de choisir cette solution, posez-vous une question concrète : si la moto est fortement endommagée demain, pouvez-vous financer la réparation ou le remplacement sans déséquilibrer votre budget ? Si la réponse est non, une formule plus protectrice mérite d’être étudiée.
Pourquoi le vol-incendie change l’équilibre
Le niveau tiers-vol-incendie devient intéressant dès que le risque de disparition ou de destruction du véhicule est réel. Le vol et la tentative de vol, l’incendie-attentat-tempête, les catastrophes naturelles et technologiques ou encore les événements naturels peuvent représenter des coûts élevés, même sans accident de circulation.
Cette formule sert souvent de compromis. Elle reste moins large qu’un tous risques, mais apporte une protection utile contre des sinistres difficiles à prévoir, notamment en ville ou lorsque la moto stationne souvent hors garage fermé.
Le tous risques pour protéger la machine et le conducteur
La formule tous risques vise une couverture plus complète, avec les dommages accidents et, selon les garanties retenues, le vandalisme, le bris de glaces, les accessoires et aménagements du véhicule. Elle prend tout son sens pour une moto récente, un gros cube, un deux-roues utilisé chaque jour ou un véhicule dont l’immobilisation poserait un vrai problème.
La garantie du conducteur mérite une attention particulière. Un accident corporel peut coûter bien plus cher que la réparation d’une moto. Vérifier le niveau de protection du conducteur, les plafonds, les exclusions et les franchises est donc aussi important que de comparer la cotisation.
Garanties, options et franchise : les détails qui font la différence
Deux contrats qui portent le même nom de formule peuvent offrir une expérience très différente au moment du sinistre. Les garanties incluses, les options choisies, le montant de la franchise et les conditions d’assistance déterminent la qualité réelle de la protection.
Il faut donc lire le contrat comme un ensemble de réglages précis. Une touche de protection juridique, un niveau d’assistance plus confortable, une option pour les équipements, une franchise plus ou moins élevée, chaque élément modifie le résultat final. Un motard urbain qui craint le vol n’a pas besoin de la même combinaison qu’un conducteur qui roule surtout sur de longues distances.
Les garanties à regarder en priorité
Parmi les garanties à examiner figurent la protection juridique suite à accident, l’assistance au véhicule et aux personnes transportées, le vol et la tentative de vol, l’incendie-attentat-tempête, les catastrophes naturelles et technologiques, les dommages accidents, le vandalisme et l’indisponibilité du véhicule.
La protection des équipements et accessoires compte aussi. Casque, blouson, top-case, antivol ou aménagements spécifiques peuvent représenter une somme importante. Si vous avez investi dans du matériel de qualité, vérifiez s’il est couvert, dans quelles limites et avec quels justificatifs.
Selon le contrat, l’assistance peut aussi faire une vraie différence lors d’une panne ou d’un accident loin du domicile. La mention d’une intervention à plus de 50 km du domicile mérite une lecture attentive, car elle change concrètement la prise en charge lors d’un déplacement.
Franchise et cotisation : le vrai compromis
La franchise correspond à la somme qui reste à votre charge après indemnisation. Une franchise plus élevée peut réduire la prime, mais elle augmente votre effort financier en cas de sinistre. À l’inverse, une franchise plus basse rend le contrat plus confortable, mais aussi plus cher.
Le bon réflexe consiste à comparer le prix annuel avec le montant que vous seriez prêt à payer immédiatement après un accident, un vol ou un bris de glaces. Un devis attractif devient moins intéressant si la franchise est difficile à absorber. Le bon contrat est celui qui reste supportable au quotidien et au moment du sinistre.
Devis, tarif et souscription : préparer les bonnes informations
Le devis assurance moto Matmut peut être demandé en ligne, par téléphone ou en agence. Il est généralement gratuit et sans engagement. Pour obtenir une estimation pertinente, mieux vaut préparer les informations qui influencent le prix : modèle, cylindrée, date de mise en circulation, lieu de stationnement, usage privé ou trajet domicile-travail, antécédents d’assurance et bonus-malus.
Les documents utiles pour souscrire
Au moment de finaliser la souscription, plusieurs justificatifs peuvent être demandés : certificat d’immatriculation, permis de conduire adapté à la catégorie du deux-roues, relevé d’information, coordonnées bancaires et éventuellement pièces liées au véhicule ou aux équipements à assurer.
Préparer ces documents en amont évite les allers-retours et accélère la mise en place du contrat. C’est particulièrement utile si vous devez assurer une moto rapidement après un achat, avant de prendre la route.
Ce qui fait varier le tarif
Le prix dépend de la formule, des garanties, de la franchise, mais aussi du profil du conducteur et du deux-roues. Une forte cylindrée, un usage quotidien, un stationnement sur voie publique ou des sinistres récents peuvent peser sur la cotisation.
À l’inverse, une moto moins exposée, un conducteur expérimenté et un usage limité peuvent améliorer l’équilibre tarifaire. L’objectif du devis n’est donc pas seulement d’obtenir un prix, mais de tester plusieurs niveaux de protection pour voir où se situe le meilleur compromis.
Gestion du contrat, sinistre et réassurance au quotidien
Une assurance moto se juge aussi après la souscription. La Matmut met en avant des services en ligne via l’espace client et l’application mobile Ma Matmut, notamment pour consulter ses documents, suivre certains remboursements, gérer son contrat ou déclarer un sinistre.
Assistance et déclaration de sinistre
L’assistance peut intervenir en cas de panne ou d’accident, avec des modalités qui dépendent du contrat. La possibilité de déclarer un sinistre en ligne, de transmettre des documents et de suivre l’avancement du dossier réduit la charge administrative. Pour un motard qui utilise son véhicule au quotidien, la garantie d’indisponibilité du véhicule ou le véhicule de remplacement peuvent aussi devenir décisifs.
En cas d’immobilisation, la qualité du service compte autant que le niveau de garantie. Un contrat clair, un parcours de déclaration simple et un suivi lisible permettent de gagner du temps quand la moto n’est plus utilisable.
Avis clients et confort d’usage
Les avis servent à évaluer la qualité perçue du service, notamment la clarté des échanges, la réactivité et la gestion des dossiers. Les notes observées autour de l’écosystème Matmut varient selon les supports, avec des évaluations comme 4,2/5, 4/5, 4,3/5 et 4,5/5 pour certains services ou applications.
Avant de souscrire, prenez quelques minutes pour vérifier trois points : la formule réellement adaptée à votre moto, les franchises applicables et les modalités d’assistance. Vous pouvez ensuite demander un devis sur le site de la Matmut, contacter un conseiller ou passer en agence pour valider les derniers éléments avant signature.
- Mini vélo électrique : compact à transporter, pas toujours léger à porter - 22 septembre 2026
- Prix d’un vélo électrique : quel budget prévoir selon votre usage ? - 21 septembre 2026
- Batterie de vélo électrique : pourquoi elle ne dépasse pas 3 à 5 ans, et comment repousser cette limite - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Assurance de prêt et risques aggravés de santé : comment obtenir votre couverture malgré une pathologie
 Pare-brise cassé par un tiers : démarches, recours et prise en charge
 Mutuelle ou complémentaire santé : 1 distinction juridique et 3 critères pour bien choisir
 Assurance caravane prix : ce que changent 500 kg, 750 kg et les garanties choisies