Assurance auto : changer avant l’échéance sans laisser un jour sans couverture
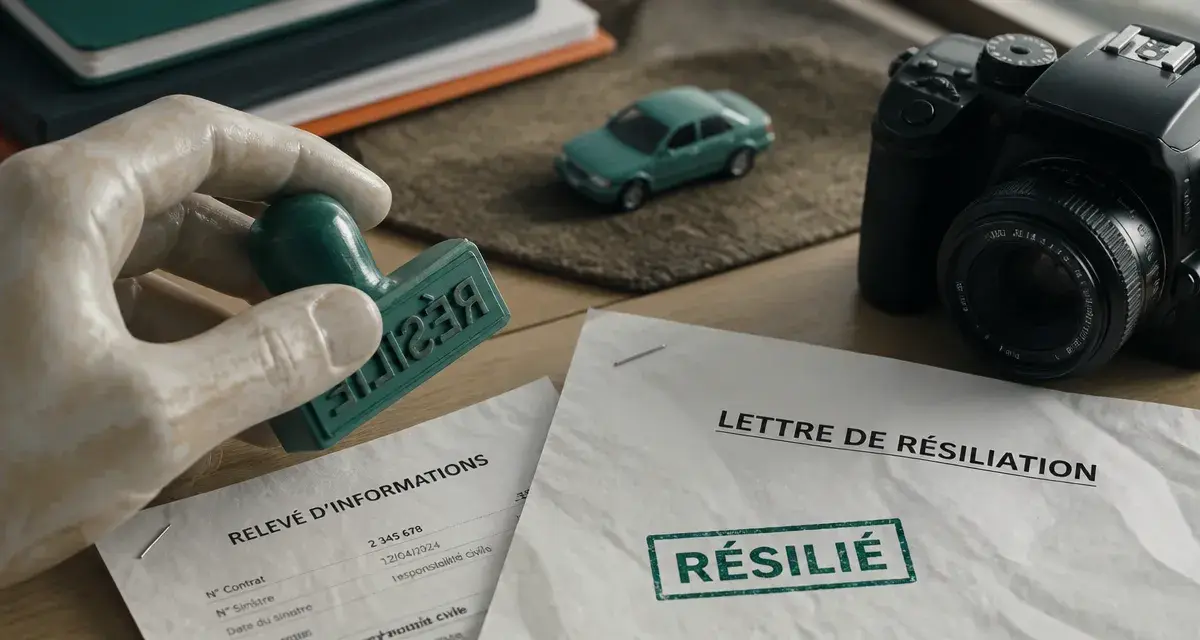
Vous venez de recevoir un devis plus intéressant, ou votre contrat actuel ne colle plus à votre usage réel du véhicule. La question revient vite : peut-on changer d’assurance auto quand on veut, ou faut-il attendre une date précise ? La réponse dépend de l’ancienneté du contrat, du motif invoqué et de qui prend l’initiative de la démarche. Voici le cadre exact, sans zone grise.
Peut-on changer d’assurance auto à n’importe quel moment ?
Tout dépend de l’âge du contrat. Un contrat auto est reconduit automatiquement chaque année à sa date anniversaire, sauf action de votre part : c’est ce qu’on appelle la tacite reconduction. Deux situations bien distinctes coexistent donc.
Avant un an de contrat : la résiliation à l’échéance
Pendant la première année, vous ne pouvez résilier qu’à l’échéance annuelle, en respectant un préavis. Concrètement, il faut prévenir l’assureur au moins 2 mois avant la date anniversaire du contrat. Si vous ratez cette fenêtre, le contrat repart pour un an. La loi Châtel vient toutefois vous protéger d’un oubli : l’assureur doit vous envoyer un avis d’échéance, et si celui-ci arrive tard ou pas du tout, vous disposez de 20 jours suivant sa réception pour résilier quand même, sans pénalité.
Après un an de contrat : la liberté offerte par la loi Hamon
Passé le premier anniversaire, la loi Hamon (loi n° 2014-344 du 17 mars 2014) change la donne : vous pouvez résilier à tout moment, sans justifier de motif ni attendre l’échéance, et sans payer de pénalités. C’est ce mécanisme qui explique pourquoi deux tiers des Français jugent aujourd’hui plus simple de faire jouer la concurrence sur leur assurance auto qu’il y a quelques années. Dans ce cas de figure, c’est souvent le nouvel assureur qui se charge des formalités de résiliation à votre place, ce qui simplifie nettement la démarche.
Dans quels cas peut-on changer d’assurance auto en cours d’année ?
Même avant la première année, certains événements ouvrent un droit à résiliation anticipée, en dehors de toute échéance. Ces motifs sont prévus par le contrat ou encadrés par la réglementation.
Changement de situation personnelle ou professionnelle
Un déménagement, un mariage, un PACS, un divorce, un changement d’emploi ou un départ à la retraite peuvent justifier une résiliation, à condition que l’événement modifie réellement le risque assuré. La demande doit être adressée dans un délai de 3 mois maximum après le changement, et la résiliation prend effet un mois après réception de votre courrier par l’assureur.
Vente, vol ou destruction du véhicule
Si vous vendez votre voiture, il faut résilier la garantie responsabilité civile en fournissant une déclaration de cession à l’assureur ; les autres garanties peuvent être suspendues. En cas de vol, vous disposez de 10 jours pour prévenir votre assureur, qui pourra résilier le contrat correspondant à ce véhicule. Le décès du propriétaire ouvre également un droit de résiliation, exercé par les héritiers.
Hausse de prime ou modification unilatérale du contrat
Si l’assureur augmente votre cotisation sans justification liée à votre profil de risque, ou modifie les garanties à la baisse sans votre accord, vous pouvez généralement résilier hors échéance. C’est un motif moins connu que la vente ou le déménagement, mais tout aussi légitime : relisez l’avis de renouvellement, le motif de la hausse doit y figurer.
Un repère simple permet de trier ces situations : d’un côté ce qui relève d’un choix personnel (envie de payer moins cher, de meilleures garanties ailleurs), de l’autre ce qui relève d’un fait extérieur qui a changé la nature du risque (vente, sinistre, déménagement). La première catégorie attend l’échéance ou la loi Hamon après un an ; la seconde ouvre une résiliation immédiate, peu importe l’ancienneté du contrat. Ce distinguo évite bien des courriers envoyés au mauvais moment, refusés faute de motif recevable.
Comment résilier son assurance auto sans interruption de couverture ?
La règle absolue à retenir : conduire sans assurance est une infraction, même quelques heures. Il ne faut donc jamais résilier avant d’avoir sécurisé le nouveau contrat.
Qui envoie la lettre de résiliation ?
Deux options existent. Vous pouvez résilier vous-même par lettre recommandée avec accusé de réception, ou laisser le nouvel assureur s’en charger dans le cadre de la loi Hamon. Cette seconde option est la plus confortable : vous signez le nouveau contrat, et c’est lui qui notifie l’ancien assureur et gère le chevauchement des dates. Depuis le 1er juin 2023, une résiliation en ligne en trois clics doit également être proposée par les assureurs, ce qui accélère la démarche pour les résiliations à l’initiative de l’assuré.
Délais de prise d’effet et remboursement
Après réception de votre demande, la résiliation prend effet un mois plus tard (sauf cas particulier comme la vente du véhicule, où elle est plus rapide). L’assureur doit ensuite vous rembourser la part de cotisation non consommée au prorata temporis, dans un délai de 30 jours.
Quels documents fournir pour souscrire un nouveau contrat ?
Le nouvel assureur a besoin d’évaluer votre profil de risque avant de vous faire une proposition ferme. La pièce centrale de ce dossier est le relevé d’informations, remis par l’ancien assureur, qui retrace votre historique de sinistres sur les 5 dernières années et votre coefficient de bonus-malus. Sans ce document, le nouvel assureur ne peut pas calculer un tarif définitif.
À cela s’ajoutent généralement la carte grise du véhicule, votre permis de conduire, un justificatif de domicile et une déclaration précise de votre usage (kilométrage annuel, trajets domicile-travail ou usage privé uniquement). Cette déclaration du risque conditionne directement le tarif : sous-évaluer son kilométrage pour payer moins cher peut se retourner contre vous en cas de sinistre, l’assureur pouvant réduire l’indemnisation proportionnellement à l’écart constaté.
Changer d’assurance auto : quel impact sur le prix, le malus et les garanties ?
Changer d’assureur ne remet pas le compteur à zéro. Le malus accumulé suit le conducteur, pas le contrat : un coefficient de bonus-malus dégradé par un sinistre responsable reste inscrit sur le relevé d’informations et sera repris par le nouvel assureur pour calculer la prime.
En revanche, changer permet souvent d’ajuster un contrat devenu inadapté. Un conducteur qui roule beaucoup moins qu’avant peut par exemple basculer vers une formule au forfait kilométrique ou un contrat de type pay as you drive, plutôt que de continuer à payer une prime calculée sur un usage qui n’existe plus. À l’inverse, il ne faut pas comparer uniquement les prix affichés : deux contrats à cotisation proche peuvent avoir des niveaux de franchise très différents, ou un mode d’indemnisation qui ne joue pas en votre faveur en cas de sinistre responsable (valeur à dire d’expert contre valeur à neuf, par exemple). Mieux vaut mettre côte à côte les garanties, les exclusions et les franchises de l’ancien et du nouveau contrat avant de signer, pas seulement comparer le montant de la cotisation mensuelle.
Enfin, la libre concurrence entre assureurs joue en votre faveur tant que vous respectez le cadre légal : rien n’oblige à rester chez le même assureur par habitude. La loi Hamon vise justement cela, faire du changement d’assurance une décision simple et réversible chaque année, pas un engagement figé.
- Assurance auto : changer avant l’échéance sans laisser un jour sans couverture - 23 septembre 2026
- Mini vélo électrique : compact à transporter, pas toujours léger à porter - 22 septembre 2026
- Prix d’un vélo électrique : quel budget prévoir selon votre usage ? - 21 septembre 2026
Articles qui pourraient vous intéresser :
 Interdiction diesel 2024 : calendrier des ZFE, véhicules bannis et solutions pour circuler
 Comparateur voiture hybride : 4 technologies, 60 km d’autonomie et 30 % de carburant en moins
 Risque de colmatage du FAP : rouler pour régénérer ou passer au garage ?
 Véhicule de courtoisie gratuit : conditions, assurance et frais cachés