Assurer un véhicule professionnel dans le BTP exige de déclarer chaque usage et chaque équipement
Publié par : Maëlys De Launay — Rédactrice spécialisée en assurance
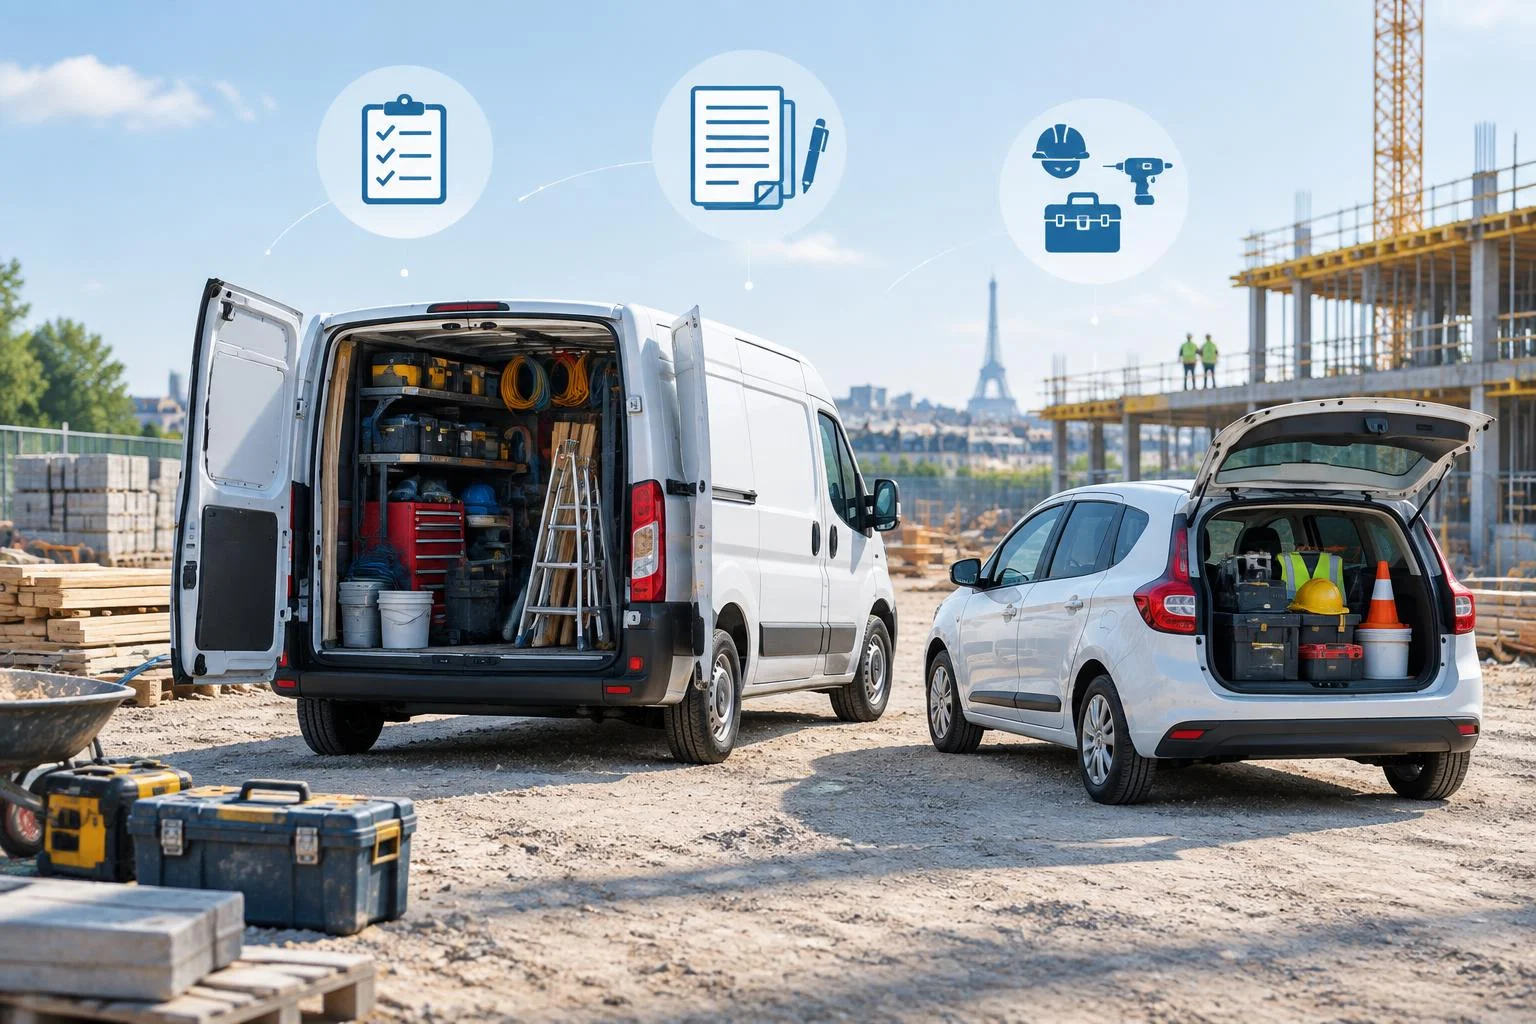
Pour un artisan du bâtiment, l’utilitaire ou la voiture de société transporte souvent bien plus qu’un conducteur. Il rejoint les chantiers, les clients et les fournisseurs avec de l’outillage à bord. Une assurance adaptée doit donc couvrir la circulation, le conducteur, le véhicule et son contenu, tout en limitant les conséquences d’une immobilisation.
Déclarer l’usage réel du véhicule avant de choisir une formule
La responsabilité civile circulation est obligatoire pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés aux tiers lors d’un accident. En revanche, elle ne couvre pas automatiquement les dégâts subis par l’utilitaire, les blessures du conducteur responsable ni le contenu professionnel transporté.
Déclarez précisément l’usage du véhicule : trajets entre le domicile et les chantiers, rendez-vous chez les clients, approvisionnements auprès des fournisseurs, déplacements entre plusieurs sites ou transport quotidien d’outillage. Un usage privé, professionnel ou mixte ne présente pas le même niveau d’exposition au risque.
Une assurance personnelle peut parfois intégrer une option professionnelle pour des déplacements limités. En revanche, un artisan qui utilise régulièrement son véhicule comme outil de travail a généralement intérêt à étudier une assurance auto professionnelle dédiée. La conduite par un salarié, un associé ou un remplaçant doit aussi être prévue au contrat.
Une déclaration inexacte peut entraîner une réduction d’indemnité, une exclusion prévue au contrat, une résiliation, voire une nullité selon la situation. La conduite sans assurance expose par ailleurs à une amende pouvant aller jusqu’à 3 750 €.
Choisir la protection adaptée à la valeur et à l’usage de l’utilitaire
| Formule | Protection habituelle | Profil souvent concerné |
|---|---|---|
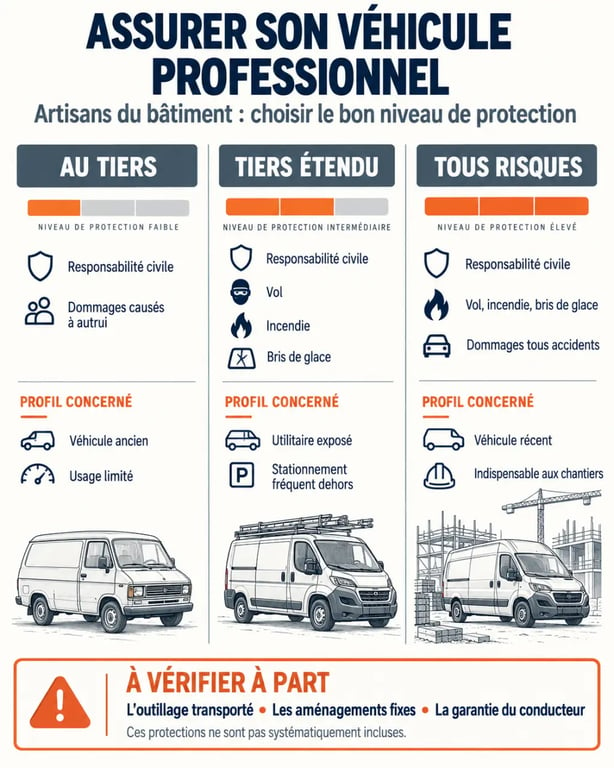
| Au tiers | Responsabilité civile et garanties de base selon le contrat | Véhicule ancien, de faible valeur ou peu utilisé |
| Tiers étendu | Socle au tiers complété, par exemple, par le vol, l’incendie, le bris de glace ou les événements climatiques | Utilitaire encore valorisé et stationné dans une zone exposée |
| Tous risques | Dommages au véhicule, notamment après un accident responsable ou sans tiers identifié, selon les conditions | Véhicule récent, financé ou indispensable aux chantiers |
Le bon choix ne consiste pas à retenir la formule la moins chère. Il faut mesurer le coût d’un sinistre non couvert. Pour un véhicule en crédit-bail, récent ou difficile à remplacer, les dommages tous accidents et une indemnisation renforcée méritent une attention particulière.
Vérifiez aussi la valeur retenue par l’assureur. La valeur vénale après sinistre peut être inférieure au coût réel de remplacement. Les franchises, les plafonds et les exclusions doivent être comparés au même titre que la cotisation.
Ajoutez une garantie conducteur avec un capital cohérent avec votre situation. La responsabilité civile indemnise les victimes tierces, mais ne protège pas automatiquement le conducteur responsable contre ses propres dommages corporels.
Ne pas confondre outillage, marchandises et aménagements fixes
Un coffre rempli de perceuses, d’appareils de mesure, de consommables ou de pièces de rechange n’est pas forcément couvert par la garantie auto standard. La garantie de contenu professionnel doit désigner clairement le matériel et les marchandises transportés, avec un plafond suffisamment élevé.
Le contrat peut imposer des conditions en cas de vol : véhicule fermé à clé, effraction constatée, stationnement ou horaires précis. Lisez ces conditions avant la souscription. La valeur du matériel transporté doit aussi être estimée séparément de celle du véhicule.
Les équipements intégrés demandent une garantie distincte
Rayonnages, galerie, établi, habillage intérieur, rampe, signalisation, équipement frigorifique ou accessoires hors série peuvent être considérés comme des aménagements professionnels. Parce qu’ils sont fixés au véhicule, ils ne relèvent pas nécessairement de la même garantie que les outils placés dans le coffre.
Faites établir une liste, conservez les factures et photographiez les installations. Ces éléments facilitent l’évaluation par l’expert automobile. Ils permettent aussi de distinguer trois montants : la valeur du véhicule, celle des équipements fixes et le plafond du contenu embarqué.
Assurer uniquement la carrosserie laisse une partie du risque professionnel sans protection. Pour coordonner cette couverture avec vos autres contrats métier, notamment la décennale, vous pouvez consulter cette page et identifier les garanties à articuler selon votre activité.
Préserver l’activité après une panne, un vol ou un accident
Une assistance 24 h/24 et 7 j/7 peut réduire les conséquences d’une immobilisation, mais son périmètre varie selon les contrats. L’assistance panne 0 km peut intervenir lorsque l’utilitaire ne démarre pas devant l’atelier, au domicile ou sur un chantier. Contrôlez les conditions de remorquage, la prise en charge des passagers et les plafonds de frais.
Le véhicule de remplacement est tout aussi important. Vérifiez les situations prévues, panne, accident, vol ou incendie, ainsi que le délai de mise à disposition, la durée et la catégorie du véhicule. Un véhicule léger ne répond pas forcément aux besoins d’un plombier ou d’un électricien qui transporte du matériel.
Certains contrats peuvent proposer un utilitaire de remplacement jusqu’à 12 m³. Confirmez que ce volume correspond à votre activité et que la durée de prêt couvre réellement la période de réparation ou de recherche du véhicule volé.
La protection juridique, la défense pénale et recours ainsi qu’une garantie de perte financière peuvent compléter le dispositif. Cette dernière vise notamment à limiter le choc de trésorerie lié à une immobilisation prolongée. Ses conditions de déclenchement et ses limites contractuelles doivent être comparées.
Comparer les devis avec les bonnes informations en main
Le prix d’une assurance véhicule professionnel dépend du modèle, de son âge, de sa puissance, de son mode de financement, du kilométrage annuel, de la zone de circulation, du bonus-malus, des antécédents et du nombre de conducteurs.
La conduite exclusive coûte souvent moins cher, mais elle devient inadaptée si un salarié, un associé ou un remplaçant prend le volant. Dans ce cas, prévoyez explicitement une conduite élargie ou une garantie pour tous les conducteurs concernés.
- Préparez la carte grise, le mode d’acquisition et l’usage déclaré.
- Indiquez les conducteurs habituels et occasionnels, ainsi que leur historique d’assurance.
- Chiffrez séparément le matériel transporté et les aménagements fixés.
- Comparez les franchises, les plafonds, les exclusions liées au vol et la durée du véhicule de remplacement.
- Pour plusieurs véhicules, demandez si un contrat flotte est plus pertinent qu’une gestion véhicule par véhicule.
Un devis utile ne se limite pas à une cotisation basse. Il doit préciser ce qui restera à votre charge après un accident, un vol d’outillage ou plusieurs jours d’arrêt. Décrivez votre métier, vos tournées, vos conducteurs et votre chargement pour obtenir une proposition cohérente avec les contraintes du chantier.
Articles qui pourraient vous intéresser :
 Relevé d’information auto : comment l’obtenir rapidement et l’utiliser
 Montant maximum d’une assurance vie : ce qu’il faut vraiment savoir
 12 000 € aux urgences, rapatriement et bagages : l’assurance voyage vaut-elle vraiment le coup ?
 Assurance moto CFMOTO : vol, collision, tous risques, quelle formule pour votre modèle ?