Assurance auto CIC : quelle formule choisir selon votre voiture et votre usage ?
Publié par : Maëlys De Launay — Rédactrice spécialisée en auto
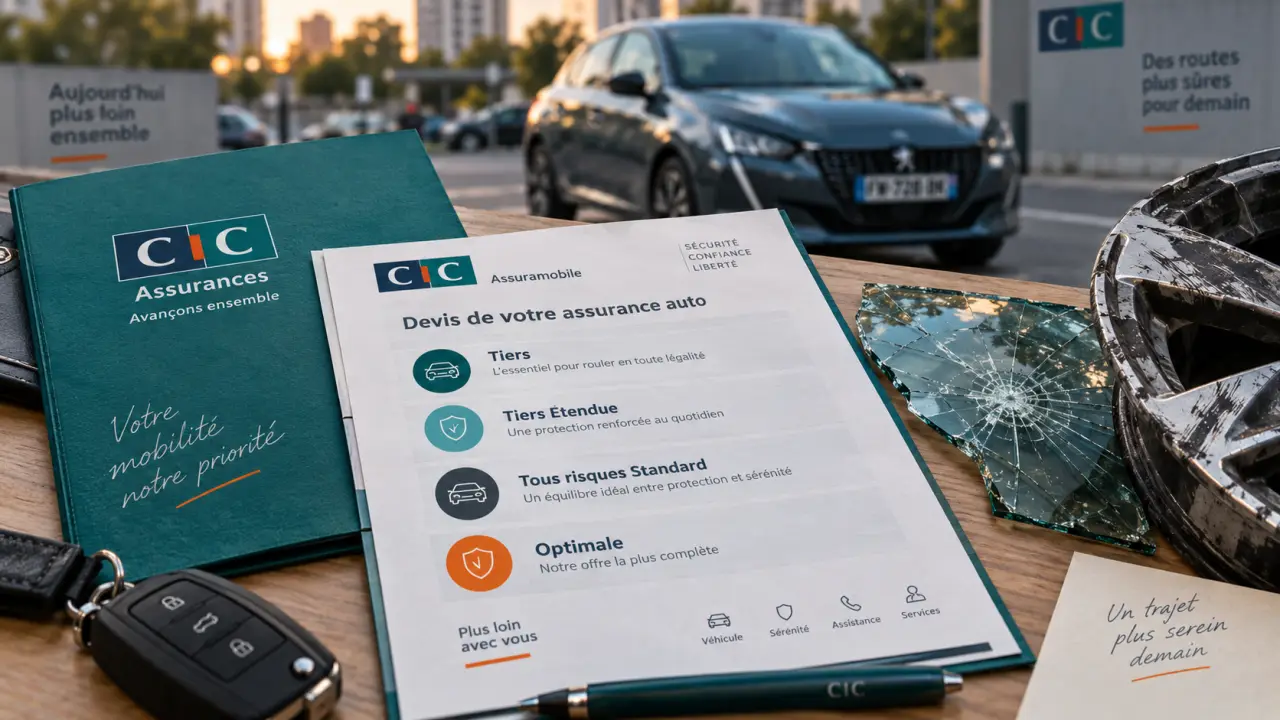
Une voiture ancienne utilisée ponctuellement, un véhicule récent financé en LOA ou des trajets quotidiens n’appellent pas la même protection. L’assurance auto CIC propose quatre niveaux de couverture : Tiers, Tiers Étendue, Tous risques Standard et Tous risques Optimale. Le bon choix consiste à protéger les risques qui coûteraient réellement cher, sans payer pour des garanties peu adaptées à votre situation.
Partir de votre risque réel avant de comparer les formules
La responsabilité civile est la base obligatoire de toute assurance auto. Elle indemnise les dommages matériels et corporels causés à autrui lorsque vous êtes responsable d’un accident. Elle ne couvre pas, à elle seule, les dégâts subis par votre propre véhicule. C’est sur ce point que les écarts entre les formules CIC deviennent importants.
Avant de demander un devis assurance auto CIC, posez-vous trois questions : quelle est la valeur actuelle de votre voiture, pouvez-vous financer vous-même sa réparation après un accident responsable et votre véhicule est-il exposé au vol, au vandalisme ou à des stationnements fréquents dans la rue ? Le montant de la cotisation compte, mais la franchise, les plafonds et les exclusions prévues au contrat pèsent aussi au moment du sinistre.
Choisir selon l’âge, la valeur et l’usage du véhicule
Une formule au tiers peut convenir à une voiture dont la valeur est faible et dont le remplacement resterait supportable. Pour un véhicule récent, une voiture de valeur ou un modèle acheté avec un financement, renoncer aux dommages tous accidents peut en revanche créer un risque financier important. Un conducteur qui roule beaucoup est aussi davantage exposé aux collisions, aux bris de glace et aux incidents de stationnement.
Il ne faut donc pas choisir automatiquement une formule tous risques parce que la voiture est neuve, ni une formule minimale parce qu’elle a quelques années. Examinez plutôt le coût d’un pare-brise, d’une jante, d’une dégradation ou d’une immobilisation. Ces dépenses concrètes permettent de mesurer l’intérêt d’une couverture plus étendue.
Les 4 formules d’assurance auto CIC en un coup d’œil
Les quatre formules vont du socle légal à une prise en charge plus large des dommages subis par le véhicule. Le détail des garanties, des franchises et des conditions d’application doit être vérifié dans le devis et les documents contractuels.
| Formule | Pour quel besoin ? | Niveau de protection attendu |
|---|---|---|
| Tiers | Véhicule ancien ou de faible valeur à assurer au minimum | Responsabilité civile, défense recours et garanties de base prévues au contrat |
| Tiers Étendue | Voiture à protéger contre certains sinistres majeurs | Socle tiers renforcé, notamment face au vol, à l’incendie ou au bris de glace selon les garanties choisies |
| Tous risques Standard | Véhicule récent, usage régulier ou réparations difficiles à financer | Protection élargie incluant les dommages tous accidents et le vandalisme selon le contrat |
| Tous risques Optimale | Besoin de services et de garanties renforcés | Couverture tous risques enrichie d’avantages spécifiques et d’options de valorisation |
La différence décisive : vos dommages lors d’un accident responsable
Le passage du tiers au tous risques répond à une question simple : que se passe-t-il si vous êtes responsable, ou si aucun tiers identifiable ne peut indemniser votre voiture ? Avec une protection tous risques, les dommages tous accidents et le vandalisme peuvent être couverts selon les modalités du contrat. Cette protection peut intervenir après une collision contre un poteau, une manœuvre ratée ou une dégradation commise sans auteur identifié.
La formule Tiers Étendue peut être un compromis lorsque le vol, l’incendie, un événement climatique ou le bris de glace vous préoccupent davantage que les dommages liés à un accident responsable. Elle ne remplace toutefois pas une formule tous risques. Comparez les garanties qui protègent directement le véhicule, ligne par ligne.
Garanties, assistance et options : ce qu’il faut vérifier avant de souscrire
Au-delà du niveau de formule, une assurance auto CIC peut inclure ou proposer des garanties qui changent l’utilité du contrat au quotidien : dommages corporels du conducteur jusqu’à 2 M€, protection juridique auto, assistance, remorquage, dépannage et véhicule de remplacement. Les garanties contre le vol, l’incendie, les catastrophes naturelles, les catastrophes technologiques, les attentats et la force de la nature doivent aussi être examinées selon la formule retenue.
Lire les limites aussi attentivement que les garanties
Une garantie n’est utile que si ses conditions correspondent à votre situation. Le bris de glace mérite notamment une lecture précise, car les toits ouvrants et panoramiques peuvent être exclus. Les équipements hors-série, le contenu privé transporté dans le véhicule ou les dommages aux seules roues peuvent nécessiter un niveau de couverture ou une option spécifique.
Vérifiez également le montant des franchises, les délais de prise en charge, la zone d’assistance et les conditions applicables au véhicule de remplacement. Ces éléments déterminent la protection réellement disponible après un sinistre, au-delà de la liste des garanties affichées.
L’assistance doit se lire à partir de vos besoins concrets. Après un accident ou une panne, le dépannage et le remorquage ne suffisent pas toujours : vous pouvez aussi avoir besoin de continuer à travailler, d’accompagner vos enfants ou d’honorer un déplacement. Évaluer la continuité de mobilité permet de comparer les contrats autrement que par leur cotisation annuelle.
Les renforts utiles pour une voiture récente ou financée
La formule Tous risques Optimale peut intéresser les conducteurs qui recherchent des protections spécifiques, comme le bonus joker, la remise à la route prioritaire ou une aide à la recherche d’un nouveau véhicule. Selon l’âge de l’auto et les conditions prévues, la valeur à neuf ou la valeur majorée peut limiter l’effet de la décote après un vol ou une destruction totale.
En LOA ou en LLD, la garantie perte financière mérite une attention particulière. Le montant dû à l’organisme de financement ne correspond pas nécessairement à l’indemnisation calculée selon la valeur du véhicule. Une panne mécanique ou une panne immobilisante peut aussi justifier un complément de dépannage et de remorquage. Ces options sont pertinentes si leur coût reste cohérent avec le risque que vous souhaitez transférer à l’assureur.
Obtenir un devis CIC et comparer sans se tromper
Le devis en ligne fournit une simulation tarifaire à partir des caractéristiques du véhicule, de l’identité du conducteur, de son expérience de conduite et de son historique de sinistres. Le profil du conducteur, le coefficient de bonus/malus, le kilométrage et le lieu de stationnement peuvent faire varier la proposition. Des informations exactes sont indispensables : une couverture adaptée repose sur une déclaration fidèle de l’usage réel du véhicule.
Préparer les informations qui rendent la simulation fiable
Réunissez avant de commencer :
- l’immatriculation ou les caractéristiques précises de la voiture ;
- la date d’achat, le mode de financement et la valeur à protéger ;
- l’usage privé ou professionnel, le kilométrage estimé et le lieu de garage habituel ;
- les informations du ou des conducteurs, y compris les antécédents de sinistres ;
- les garanties prioritaires, comme l’assistance, le véhicule de remplacement, la valeur à neuf, la protection juridique ou la perte financière.
Une fois les formules affichées, ne comparez pas uniquement le tarif. Identifiez celle qui répond au scénario le plus coûteux pour vous : accident responsable, vol, voiture immobilisée ou perte totale. Le devis peut être transmis par e-mail et la souscription peut se poursuivre en ligne avec une signature électronique lorsque votre situation est éligible.
Si la simulation immédiate n’est pas disponible, un conseiller peut étudier votre besoin et préciser les conditions de souscription. Cette possibilité permet d’obtenir une réponse lorsque les informations fournies ou le profil ne permettent pas d’aller directement au bout du parcours en ligne.
Faire un choix cohérent, du tiers à la protection optimale
La formule Tiers répond au besoin d’assurance obligatoire. La Tiers Étendue se justifie lorsque le vol, l’incendie ou le bris de glace représentent les principaux risques à couvrir. Tous risques Standard devient plus logique lorsque la réparation de votre propre voiture serait difficile à financer après un accident. Tous risques Optimale s’adresse aux conducteurs qui veulent renforcer l’indemnisation, l’assistance et les services autour d’un véhicule de valeur ou financé.
Avant de valider votre devis, relisez les garanties incluses, les options retenues, les franchises et les exclusions. Vérifiez aussi que la formule correspond à l’âge du véhicule, à son mode de financement et à votre usage réel. Cette dernière étape transforme une comparaison de prix en choix de protection adapté à votre voiture et à votre quotidien.
Articles qui pourraient vous intéresser :
 Peugeot 208 1.2 puretech 82 fiabilité : ce qu’il faut vraiment savoir
 Leasing voiture sans permis : 3 options de fin de contrat et maîtrise du budget
 Que deviennent les voitures vendues à vendezvotrevoiture.fr : le circuit complet
 Toyota Yaris Cross : hybride 130 ch, silence accru et choix 2WD ou AWD-i