Assurance auto BNP Paribas : 5 jours ouvrés pour déclarer et les garanties à vérifier
Publié par : Maëlys De Launay — Rédactrice spécialisée en auto
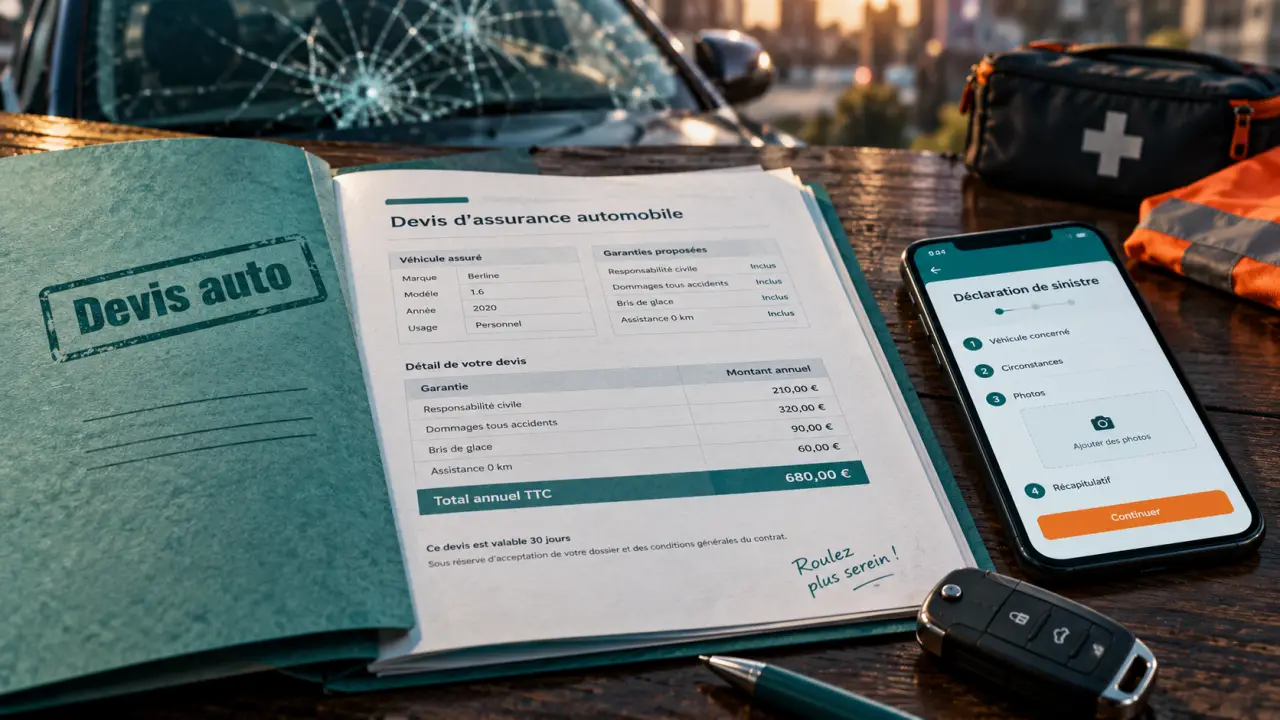
Pour obtenir un devis, souscrire ou déclarer un accident, le plus simple est de consulter les pages dédiées de BNP Paribas. Avant de choisir une assurance auto BNP Paribas, prenez quelques minutes pour comparer les garanties, les franchises et l’assistance avec votre usage réel du véhicule. Vous pourrez ainsi évaluer la cotisation sur des bases concrètes, plutôt que sur un simple prix d’appel.
Devis BNP assurance auto : partir du véhicule et de votre usage
Le parcours officiel permet de réaliser un devis d’assurance auto BNP Paribas. La simulation prend en compte le véhicule, le ou les conducteurs, le lieu de stationnement et les habitudes de conduite. Ces informations déterminent l’évaluation du risque et la proposition de garanties.
Préparer les informations qui influencent le devis
Pour obtenir une estimation utile, prévoyez les caractéristiques exactes du véhicule, sa date de mise en circulation, son énergie, son usage privé ou professionnel, le kilométrage envisagé et les antécédents du conducteur. Le relevé d’information, lorsqu’il est demandé, permet notamment de reprendre le bonus-malus et l’historique des sinistres. Après un changement de voiture, un avenant est en principe nécessaire. Signalez donc rapidement toute modification, sans attendre un éventuel sinistre.
Les véhicules particuliers, certains utilitaires légers et les camping-cars peuvent relever de règles d’acceptation différentes. Vérifiez aussi qui conduira régulièrement le véhicule. Un conducteur secondaire non déclaré peut compliquer l’analyse du dossier, notamment si l’accident survient alors qu’il utilisait fréquemment la voiture.
Promotion et véhicule électrique : lire les conditions avant de compter l’avantage
Des avantages tarifaires peuvent être proposés, comme 1 mois de cotisation offert ou une réduction liée à un véhicule électrique. Une offre annoncée jusqu’au 31/12/2026 inclus doit être vérifiée dans le détail. Elle peut concerner une nouvelle souscription, un type de véhicule précis, un client éligible ou être soumise à des conditions de cumul. Conservez le récapitulatif du devis et assurez-vous que l’avantage apparaît avant la signature.
Garanties, franchise et assistance : choisir une protection cohérente
Une assurance auto ne se compare pas au seul nombre de garanties affichées. Examinez les dommages couverts, les plafonds éventuels, les exclusions et le montant qui restera à votre charge. BNP Paribas met en avant des protections modulables. Les conditions particulières du contrat restent toutefois le document de référence pour connaître précisément l’étendue de la couverture.
| Élément à comparer | À quoi il sert | Point de vigilance |
|---|---|---|
| Responsabilité civile | Elle indemnise les dommages causés aux tiers. | Elle ne couvre pas, à elle seule, les dommages subis par votre propre véhicule. |
| Bris de glace | Elle prend en charge certains dommages aux vitrages, selon le contrat. | Contrôlez les éléments inclus et la franchise applicable. |
| Incendie et vol | Ces garanties protègent contre des événements graves affectant le véhicule. | Les circonstances de prise en charge et les justificatifs demandés peuvent être déterminants. |
| Assistance | Elle organise une aide après une panne ou un accident. | Une assistance panne à 0 km n’offre pas le même service qu’une assistance soumise à une franchise kilométrique. |
| Défense pénale et recours | Elle accompagne les démarches liées à un accident et à la recherche d’un responsable. | Vérifiez le cadre exact de l’intervention et les limites prévues par le contrat. |
Comprendre la franchise sans jargon
La franchise est la part qui reste à votre charge lorsqu’une garantie intervient, sauf disposition différente du contrat. Une cotisation plus basse peut s’accompagner d’une franchise plus élevée. Ce choix n’est pas automatiquement avantageux ou défavorable. Pour un conducteur capable d’absorber une dépense imprévue, l’arbitrage peut être acceptable. Pour un budget serré ou un véhicule utilisé chaque jour, une franchise plus faible et une assistance renforcée peuvent être plus adaptées.
Après un incident, plusieurs dépenses peuvent s’additionner : remorquage, vitrage, mobilité temporaire et franchise. Examinez ces postes ensemble, plutôt que garantie par garantie. Cette méthode permet de mesurer le reste à charge réel lorsque le véhicule est immobilisé et d’éviter qu’une cotisation faible masque une dépense importante.
Déclarer un sinistre : agir vite et constituer un dossier clair
Après un accident, un bris de glace ou un incendie, la sécurité des personnes passe en premier. Si le véhicule ne peut plus circuler, utilisez le dispositif d’assistance prévu au contrat. Pour l’urgence, le numéro indiqué est le 01 55 92 26 64. Une fois la situation stabilisée, envoyez la déclaration dans le délai prévu.
Le délai de 5 jours ouvrés et les canaux disponibles
Pour un sinistre auto courant, la déclaration doit être effectuée dans un délai maximum de 5 jours ouvrés. BNP Paribas propose plusieurs canaux : Internet, e-mail, téléphone ou courrier. Le service sinistre est notamment joignable au 09 70 80 90 94, appel non surtaxé. Les horaires indiqués sont de 8h30 à 19h30, puis de 9h à 16h le samedi. Conservez une preuve de votre envoi et l’ensemble des échanges.
Ne repoussez pas la déclaration parce qu’il vous manque encore un document. Décrivez les faits connus au moment de l’envoi, puis complétez le dossier si nécessaire. En cas d’accident avec un autre véhicule, le constat amiable reste une pièce essentielle. Remplissez-le calmement, vérifiez le croquis, cochez les circonstances correspondantes et ne modifiez plus la version signée.
Pièces utiles selon la situation
- Le numéro de contrat et les coordonnées du conducteur.
- Le constat amiable en cas de collision avec un tiers.
- Des photos datées des dommages, de la scène et des éventuels obstacles.
- Le certificat d’immatriculation et, si nécessaire, les coordonnées des témoins.
- Les factures ou les preuves d’achat des équipements endommagés.
- Pour un bris de glace, les informations permettant d’être orienté vers un partenaire, notamment par l’outil de géolocalisation proposé.
Les vérifications décisives avant de souscrire
Une offre d’assurance doit répondre au scénario de risque le plus coûteux, pas uniquement à la situation idéale. Un véhicule récent financé, une circulation quotidienne ou un stationnement sur voirie justifient un examen attentif des dommages au véhicule, de l’assistance et des solutions de mobilité. Pour une voiture ancienne de faible valeur, une couverture plus simple peut parfois être plus cohérente.
Comparer à garanties équivalentes
Pour comparer une assurance auto BNP Paribas à une autre proposition, alignez d’abord les mêmes paramètres : conducteur, véhicule, usage, kilométrage, franchises et niveau d’assistance. Comparez ensuite la cotisation. Vérifiez aussi si la garantie conducteur, les accessoires, le prêt de volant ou le véhicule de remplacement correspondent à vos besoins. Une comparaison n’est valable qu’à protection équivalente : deux prix ne veulent rien dire si les exclusions ou les restes à charge diffèrent.
Relire les exclusions et conditions particulières
Avant toute souscription, lisez les exclusions, les obligations en cas de sinistre, les délais de déclaration et les règles applicables au conducteur. Les conditions particulières précisent les choix effectués lors du devis. Elles doivent correspondre au véhicule assuré et à votre situation. Conservez-les avec les coordonnées d’assistance. En cas de panne ou d’accident, vous retrouverez ainsi rapidement le bon numéro et les informations utiles du contrat.
Articles qui pourraient vous intéresser :
 Rachat de catalyseur : 3 critères techniques pour maximiser votre prix de vente
 Carte grise collection : avantages, contraintes et points de vigilance avant de passer le cap
 Ciel de toit décollé : recoller localement ou remplacer entièrement ?
 Pare-brise fissuré au contrôle technique : 3 cm, 30 cm et zone de balayage, les seuils qui font la différence