Dossier LOA refusé : identifiez le blocage avant de refaire une demande
Publié par : Maëlys De Launay — Rédactrice spécialisée en auto
Un refus de location avec option d’achat n’est pas forcément définitif et ne signifie pas automatiquement une interdiction bancaire. Il indique surtout que le bailleur ou son établissement financier partenaire estime le risque trop élevé au regard de votre situation au moment de l’étude. La première étape consiste donc à identifier le point bloquant, puis à ajuster le projet automobile et les justificatifs avant de déposer une nouvelle demande.
Ce que le bailleur examine avant d’accepter une LOA
Le concessionnaire peut recueillir votre demande, mais la décision de financement revient généralement à l’organisme bailleur ou à la banque partenaire. Celui-ci évalue votre capacité à régler les loyers pendant toute la durée du contrat. Il vérifie aussi que vous pouvez souscrire l’assurance automobile exigée pour le véhicule.
Revenus, charges et reste à vivre : un équilibre global
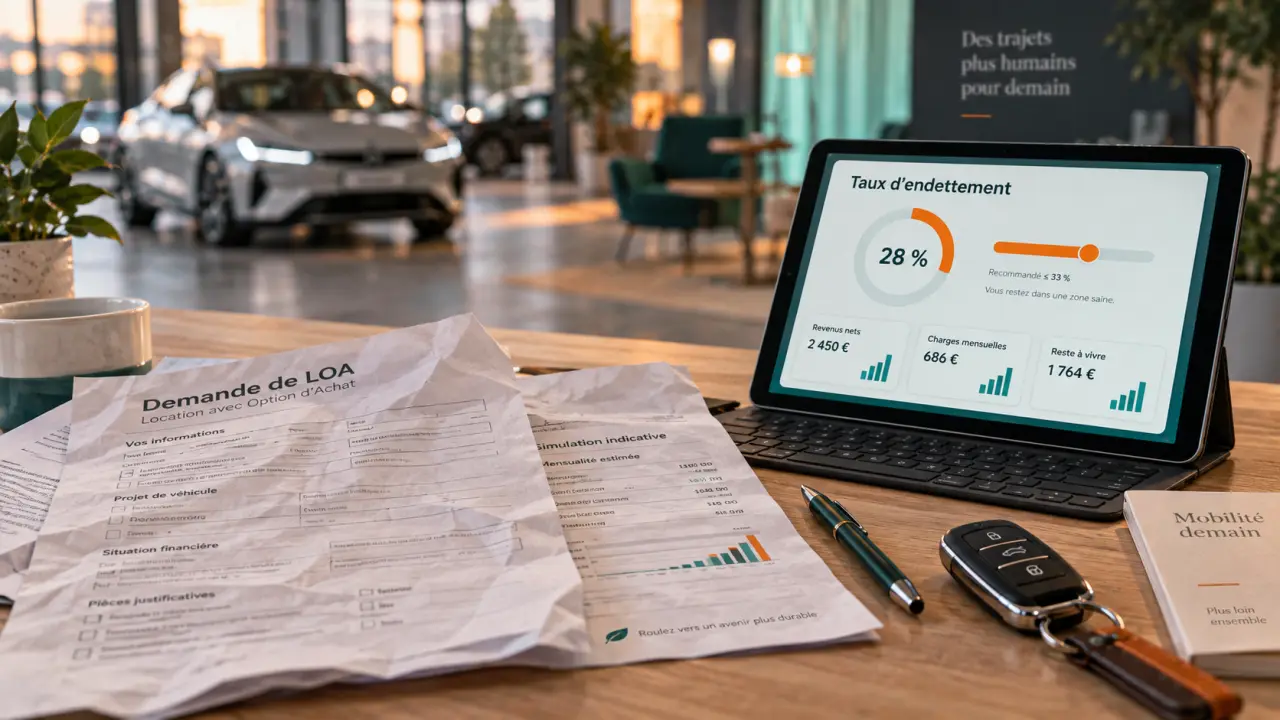
L’étude ne se limite pas au montant indiqué sur votre fiche de paie. L’organisme compare vos revenus réguliers à vos charges fixes : loyer ou crédit immobilier, pensions, crédits en cours, dépenses contraintes et futurs loyers de leasing. Le taux d’endettement sert de repère, souvent autour de 33 % à 35 %, mais ce seuil n’est pas une règle automatique. Le reste à vivre, c’est-à-dire la somme disponible une fois les charges réglées, pèse également dans l’analyse.
Par exemple, avec 2 500 euros de revenus nets mensuels et 900 euros de remboursements existants, le taux d’endettement atteint 36 %. Ajouter un loyer de LOA peut alors rendre le budget trop tendu. À l’inverse, deux foyers présentant le même taux peuvent être évalués différemment selon leur composition, leur loyer et leurs dépenses récurrentes.
Le bailleur regarde aussi la capacité à assumer le coût global du véhicule. La mensualité ne résume pas le budget automobile : il faut encore prévoir le carburant, l’entretien et l’assurance. Un projet qui semble acceptable sur le seul montant du loyer peut donc devenir trop lourd une fois toutes les dépenses prises en compte.
Stabilité professionnelle et comportement bancaire
Un CDI ancien rassure souvent davantage qu’un emploi récent, un CDD, des missions d’intérim ou des revenus indépendants irréguliers. Cela ne signifie pas qu’un salarié en CDD ou qu’un indépendant ne peut pas obtenir de leasing. Le bailleur cherchera surtout des revenus cohérents, une continuité d’activité et des relevés bancaires sans incidents répétés. Pour un travailleur indépendant, les bilans ou les documents prouvant la régularité de l’activité peuvent compléter le dossier.
Des impayés, des découverts fréquents, des retards de remboursement ou un fichage à la Banque de France peuvent peser fortement dans la décision. Le Fichier Central des Chèques, ou FCC, peut également être pris en considération. Une demande peut aussi échouer si les pièces sont incomplètes, contradictoires ou trop anciennes. Dans ce cas, le refus ne vient pas nécessairement du niveau de revenus, mais d’une étude que l’organisme ne peut pas fiabiliser.
Les motifs de refus les plus fréquents et leur correctif
| Point bloquant | Ce qu’il révèle | Action utile |
|---|---|---|
| Mensualité trop élevée | Projet disproportionné par rapport au budget | Choisir un véhicule moins cher, augmenter l’apport ou revoir la durée |
| Endettement important | Capacité de remboursement limitée | Réduire, renégocier ou rembourser certains crédits avant une nouvelle demande |
| Revenus instables | Visibilité insuffisante sur les paiements futurs | Documenter la régularité des revenus ou attendre une situation plus stable |
| Incidents bancaires ou fichage | Risque de défaut perçu comme élevé | Régulariser la situation et vérifier les éléments inscrits dans les fichiers concernés |
| Dossier incomplet | Étude impossible ou peu fiable | Fournir des documents récents, lisibles et cohérents |
FAQ officielle sur le dossier de surendettement et les fichiers FICP/FCC : La Banque de France explique les inscriptions au FICP et au FCC, ainsi que les démarches pour vérifier votre situation.
Un apport initial peut améliorer un dossier, car il réduit le montant à financer et donc le niveau des loyers. Il ne compense toutefois pas une situation de surendettement ou des incidents non régularisés. De même, un garant ou un co-emprunteur solvable peut sécuriser l’opération, mais cette personne prend un engagement réel. Elle peut être sollicitée si les échéances ne sont pas payées.
L’assurance peut aussi bloquer la finalisation du contrat. Même si le financement est accepté, l’absence d’assurance automobile adaptée ou un refus de l’assureur peut empêcher la conclusion du leasing. Il faut donc vérifier ce point avant de considérer le dossier comme complet.
Après le refus, repartez du motif précis plutôt que de multiplier les demandes
Commencez par contacter l’interlocuteur qui a transmis la demande : concessionnaire, mandataire, courtier ou organisme de financement. Demandez si le refus provient d’un élément administratif, de la solvabilité, de l’assurance ou du projet lui-même. L’explication peut rester limitée, mais cette orientation évite de corriger le mauvais problème. Le concessionnaire n’est pas toujours le décideur : la réponse peut venir du bailleur ou de la banque partenaire qui a étudié le financement.
Ne déposez pas immédiatement le même dossier partout
Enchaîner les demandes identiques sans modification ne rend pas le budget plus solide. Prenez le temps de vérifier vos relevés bancaires, vos crédits en cours et les documents transmis. Si un changement concret intervient, comme la fin d’un crédit, un emploi stabilisé, la régularisation d’un incident ou la disponibilité d’un apport, il devient pertinent de constituer un dossier actualisé.
Traitez votre budget comme un tamis : ne regardez pas seulement les grosses charges visibles, mais examinez chaque prélèvement récurrent dans une grille mensuelle. Abonnement, pension, assurance, crédit renouvelable, frais de transport et échéance annuelle ramenée au mois peuvent sembler secondaires séparément. Ensemble, ils réduisent la capacité résiduelle qui doit absorber le loyer de LOA, le carburant, l’entretien et l’assurance du véhicule. Cette vision permet souvent de comprendre qu’il faut ajuster le modèle visé plutôt que chercher un financeur plus permissif.
Avant une nouvelle demande, comparez le coût total du projet avec vos revenus réellement disponibles. Une mensualité légèrement plus basse peut ne pas suffire si elle s’accompagne d’un apport élevé ou de frais qui fragilisent votre trésorerie. L’objectif est de présenter un financement supportable chaque mois, y compris lorsque vos dépenses habituelles surviennent.
Préparez des preuves simples et récentes
Un dossier clair facilite l’analyse. Réunissez les pièces demandées et vérifiez qu’elles décrivent la même situation : identité, justificatif de domicile, justificatifs de revenus, relevés bancaires et informations sur les crédits existants. Les salariés fournissent habituellement leurs fiches de paie. Les indépendants peuvent ajouter les documents montrant la stabilité de leurs recettes et de leur activité.
En cas de revenus variables, mieux vaut les présenter avec transparence que gonfler artificiellement une capacité de remboursement. Des documents cohérents permettent au bailleur de distinguer une variation ponctuelle d’une irrégularité durable. Vérifiez également les dates, la lisibilité et la concordance des montants avant la transmission.
Les leviers qui rendent une nouvelle demande plus cohérente
La solution la plus efficace dépend du motif de refus. Lorsque le taux d’endettement est trop haut, le remboursement anticipé ou la renégociation de crédits existants peut améliorer la situation. Dans une illustration courante, la clôture de deux crédits personnels peut faire passer le taux d’endettement de 40 % à moins de 30 %. Il faut toutefois conserver une épargne de sécurité : solder des dettes ne doit pas vous laisser sans marge face à un imprévu.
- Réduisez le coût total du projet en visant une finition, une motorisation ou un véhicule d’occasion moins onéreux.
- Adaptez l’apport si vous disposez d’une somme sans fragiliser votre trésorerie.
- Présentez un co-emprunteur ou un garant uniquement si son accord et sa solvabilité sont réels.
- Stabilisez vos comptes en évitant les incidents et en régularisant les retards avant le dépôt.
- Vérifiez l’assurance auto : son absence ou un refus d’assurance peut empêcher la finalisation du contrat.
Un courtier spécialisé peut être utile pour les profils atypiques, notamment en CDD, en intérim ou avec des revenus variables. Son rôle n’est pas de garantir une acceptation. Il peut orienter le dossier vers une formule compatible avec le profil et repérer les incohérences avant sa transmission.
Un autre organisme n’apportera pas forcément une réponse différente si le problème reste inchangé. Comparer plusieurs offres peut toutefois aider à rechercher une mensualité plus adaptée, à condition de présenter un dossier actualisé et de ne pas multiplier les demandes sans stratégie.
LOA, LLD ou crédit auto : choisir l’alternative adaptée
Si le projet initial reste hors budget, changer de formule peut être plus pertinent que forcer une LOA. Le bon choix dépend de votre besoin de mobilité, de votre souhait de devenir propriétaire et de la visibilité que vous avez sur vos finances.
| Formule | Principe | À privilégier si |
|---|---|---|
| LOA | Location avec possibilité d’achat à la fin du contrat | Vous souhaitez garder l’option de devenir propriétaire |
| LLD | Location pour une durée définie, avec restitution du véhicule | Vous privilégiez l’usage et le renouvellement régulier du véhicule |
| Crédit auto classique | Financement d’un véhicule dont vous devenez propriétaire | Vous voulez conserver le véhicule sans option d’achat finale |
La LLD peut convenir si vous préférez changer de véhicule tous les deux ou trois ans, mais ses conditions de kilométrage et de restitution doivent être examinées avec attention. La restitution peut notamment dépendre de l’état du véhicule et du kilométrage prévu au contrat. Le crédit auto classique donne accès à la propriété dès l’achat, avec une logique différente de remboursement et sans option d’achat finale.
Dans tous les cas, un véhicule moins cher et une mensualité supportable restent les moyens les plus directs de prévenir un nouveau refus. Un dossier LOA refusé invite surtout à rapprocher le financement de votre budget réel. Une fois le motif identifié, la démarche devient plus simple : corriger la pièce manquante, réduire les charges, adapter le véhicule ou choisir une autre formule.
Articles qui pourraient vous intéresser :
 4l plein air le guide complet pour choisir, acheter et en profiter
 Crédit auto La Banque Postale : financez jusqu’à 75 000 € sans apport avec des mensualités fixes
 Cabriolet électrique : performances, autonomie et guide d’achat pour rouler à ciel ouvert
 Pick-up américain : CTTE, V8 et TVA, les critères qui changent vraiment l’achat