Déménagement longue distance : comment couvrir sa voiture entre trajet, convoyage et transport ?
Lors d’un déménagement longue distance, la voiture ne doit pas être laissée de côté. Le trajet par la route, un stationnement prolongé, le convoyage, le transport par camion ou un simple changement d’adresse peuvent modifier les conditions de couverture. Avant de partir, il faut donc vérifier si le contrat actuel suffit, s’il faut un avenant ou si une assurance auto temporaire est plus adaptée.
Avant le départ : éviter toute rupture d’assurance
Un véhicule doit rester assuré pendant toute la période du déménagement, même s’il roule peu ou reste plusieurs jours chargé devant l’ancien ou le nouveau logement. La garantie minimale à vérifier est la responsabilité civile, qui couvre les dommages causés à autrui. Dans un déménagement longue distance, elle peut toutefois être trop juste si le véhicule transporte des effets personnels, passe par des routes inconnues ou dort dehors.
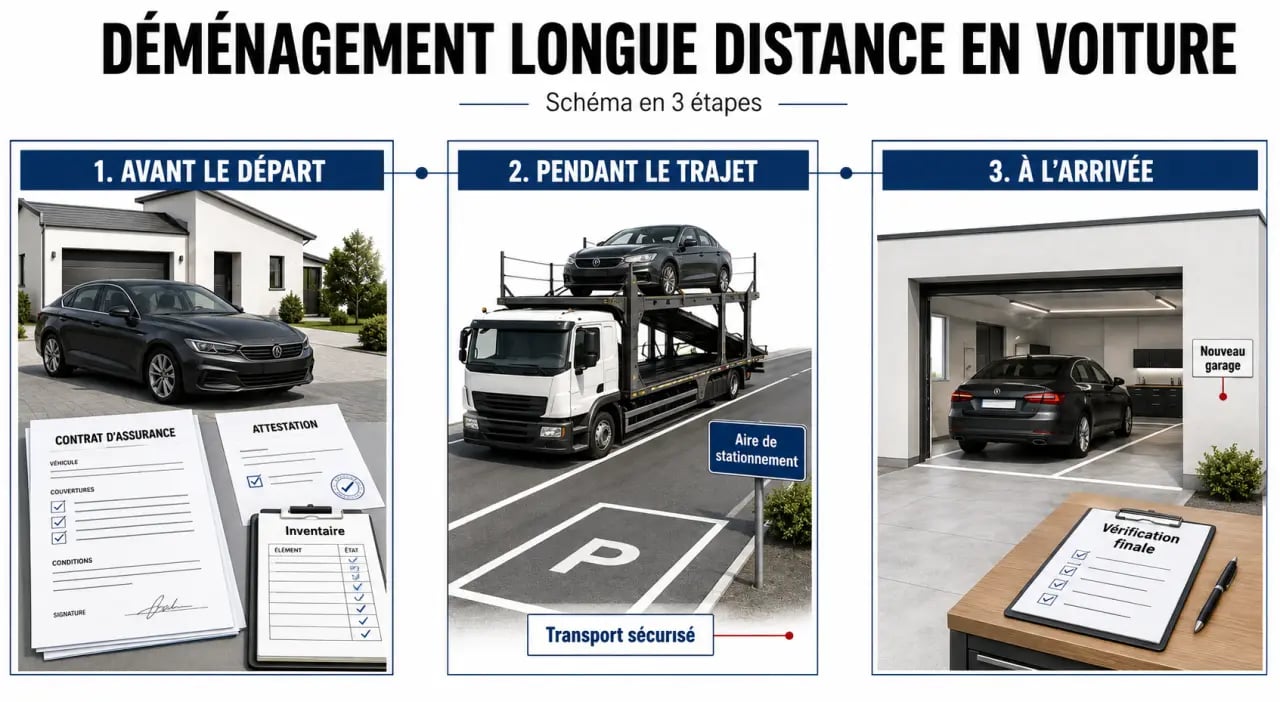
Prévenez votre assureur dès que la date et la nouvelle adresse sont connues. Le changement de domicile peut modifier le risque assuré, notamment le lieu de garage, l’exposition au vol, la fréquence d’utilisation ou la zone de circulation. L’assureur peut alors proposer un avenant, ajuster la cotisation ou orienter vers une formule plus cohérente avec la situation réelle.
Le changement d’adresse n’est pas une simple formalité
La déclaration du changement d’adresse à l’assurance auto sert à maintenir un contrat conforme à la réalité. Elle doit être distinguée de la mise à jour du certificat d’immatriculation, qui relève d’une démarche administrative séparée. Le plus simple est d’anticiper les deux : l’assurance pour garder la continuité de garantie, la carte grise pour rester en règle après l’installation.
Choisir la bonne couverture selon le mode de déplacement
La solution dépend surtout de la façon dont le véhicule rejoint sa destination. Une voiture conduite par son propriétaire, prêtée à un proche, transportée par camion ou confiée à un chauffeur professionnel n’expose pas aux mêmes risques ni aux mêmes obligations.
| Situation | Solution à envisager | Point de vigilance |
|---|---|---|
| Vous conduisez votre voiture | Adaptation du contrat annuel | Assistance, franchise, pays traversés |
| Véhicule utilisé quelques jours seulement | Assurance auto temporaire | Durée définie dès la souscription |
| Utilitaire loué | Assurance du loueur avec options | Franchise parfois élevée |
| Voiture confiée à un transporteur | Assurance transport et contrôle d’état | Rapport de prise en charge, CMR |
| Convoyage par chauffeur | Contrat ou garantie de convoyage | Responsabilité en cas de sinistre |
Pour un besoin très court, l’assurance auto temporaire peut couvrir une journée, quelques jours ou jusqu’à un mois selon les offres. Elle est utile si le véhicule n’est pas assuré à l’année, si vous devez rapatrier une voiture ou si vous utilisez brièvement un véhicule emprunté. La couverture peut prendre effet dès validation du dossier, mais il faut vérifier les garanties incluses avant de prendre la route.
Si votre déménagement concerne un territoire spécifique ou ultramarin, il peut être pertinent de demander conseil à un acteur local comme assurancereunion974, notamment pour vérifier les conditions de circulation, de stationnement et d’assistance applicables sur place.
Les garanties à contrôler avant un long trajet
Le déménagement augmente les imprévus : fatigue, routes inconnues, météo, stationnement temporaire, véhicule chargé ou usage d’un utilitaire. L’objectif n’est pas de prendre la formule la plus chère, mais d’éviter les exclusions qui coûteraient cher au mauvais moment. Mieux vaut contrôler les garanties une fois, calmement, que découvrir une limite après le sinistre.
Assistance, vol et dommages : les trois zones sensibles
Vérifiez d’abord l’assistance : dépannage, remorquage, rapatriement, panne 0 km et véhicule de remplacement. Une panne devant l’ancien logement, sur une aire d’autoroute ou à l’arrivée peut bloquer tout le déménagement. Contrôlez ensuite le vol, l’incendie, le bris de glace, le vandalisme, les événements climatiques et les catastrophes naturelles si le véhicule stationne dehors avec des biens visibles.
La franchise mérite une lecture attentive. Une assurance incluse dans une location ou un transport peut sembler suffisante, mais laisser une franchise élevée à votre charge. Demandez le montant exact, les cas d’exclusion et les démarches en cas de sinistre : déclaration, photos, constat, facture de remorquage ou rapport du transporteur. Ce sont souvent ces détails qui font la différence entre une prise en charge claire et une mauvaise surprise.
Pensez la couverture comme un enchaînement d’étapes plutôt que comme une simple case cochée. Elle doit suivre le chargement, le trajet, la nuit intermédiaire, la remise des clés et le nouveau lieu de garage. Le risque n’existe pas seulement quand la voiture roule. Il existe aussi à l’arrêt, pendant une manutention ou entre deux adresses.
Documents, délais et démarches utiles
Pour modifier un contrat ou souscrire une assurance temporaire, préparez les pièces les plus courantes : certificat d’immatriculation, permis de conduire, relevé d’information, justificatif d’identité, nouvelle adresse et dates précises de couverture. Pour un transport professionnel, ajoutez l’état des lieux du véhicule au départ et à l’arrivée, ainsi que le document de transport si un CMR est établi.
Quand activer la couverture ?
L’idéal est de valider l’assurance avant le chargement ou la prise en charge du véhicule. Une attestation immédiate peut être fournie après acceptation du dossier, mais il ne faut pas partir du principe que tout est automatique. Si vous traversez un autre pays, confirmez la validité territoriale du contrat et les garanties applicables à l’étranger.
Gardez aussi une copie numérique de l’attestation, du contrat, des coordonnées d’assistance et des photos du véhicule avant départ. En cas de litige, ces éléments accélèrent l’indemnisation et clarifient l’état réel de la voiture. Ils aident aussi à éviter les discussions sur l’origine d’un choc ou sur l’état du véhicule au moment de la remise.
Cas particuliers à ne pas sous-estimer
Si vous louez un utilitaire, l’assurance du loueur couvre généralement un socle minimal, mais les options de rachat ou de réduction de franchise peuvent être utiles sur une longue distance. Si vous empruntez le véhicule d’un proche, vérifiez que le prêt de volant est autorisé et qu’un sinistre ne pénalisera pas inutilement le titulaire du contrat. Le bon niveau de couverture dépend ici autant de l’usage que du contrat initial.
Pour un véhicule en leasing, informez l’organisme financeur si le contrat l’exige, surtout en cas de départ durable à l’étranger ou de transport par tiers. Pour une voiture non roulante, le transport par camion est souvent plus cohérent que le convoyage, mais l’assurance doit couvrir la prise en charge, le chargement, le trajet et la livraison. Le point essentiel reste le même : savoir qui porte la responsabilité à chaque étape.
Enfin, un déménagement peut parfois justifier une résiliation ou une renégociation si le changement de domicile modifie réellement le risque. Comparez alors le prix, les garanties, les franchises et l’assistance avant de décider. Le bon contrat est celui qui couvre concrètement le trajet, le mode de transport et la nouvelle vie quotidienne, pas seulement celui qui répond à une obligation administrative.
- Mini vélo électrique : compact à transporter, pas toujours léger à porter - 22 septembre 2026
- Prix d’un vélo électrique : quel budget prévoir selon votre usage ? - 21 septembre 2026
- Batterie de vélo électrique : pourquoi elle ne dépasse pas 3 à 5 ans, et comment repousser cette limite - 20 septembre 2026