Assurance moto Triumph : choisissez entre tiers maxi et tous risques selon votre usage
Publié par : Maëlys De Launay — Rédactrice spécialisée en moto
Choisir une assurance moto Triumph ne consiste pas seulement à respecter l’obligation de responsabilité civile. Une Bonneville utilisée le week-end, une Tiger destinée aux longs trajets ou une Speed Twin garée chaque jour en ville n’exposent pas le motard aux mêmes risques. Avant de demander un devis, il faut donc faire correspondre la formule, les garanties et les options avec la valeur de la moto, son usage réel et le niveau de protection recherché.
Commencer par le risque réel de votre moto Triumph
Une assurance adaptée ne dépend pas uniquement de la marque. L’assureur examine généralement le modèle, la puissance, le type de motorisation, l’année, l’état neuf ou d’occasion et les équipements déclarés. Ces informations l’aident à évaluer le risque et à proposer un niveau de protection cohérent. Une machine récente, financée ou équipée d’accessoires coûteux mérite une attention particulière concernant les conditions d’indemnisation après un sinistre.
Usage occasionnel, trajets quotidiens ou voyages : une différence décisive
Un usage occasionnel réduit souvent l’exposition par rapport à des déplacements domicile-travail quotidiens. Il ne supprime toutefois ni le risque de chute ni celui d’immobilisation. À l’inverse, une moto utilisée toute l’année cumule les kilomètres, les stationnements et les situations de circulation. Lors de la simulation, indiquez votre pratique avec précision : fréquence de roulage, lieu de stationnement, kilométrage prévu et trajets sur route ou autoroute. Une déclaration fidèle évite de bâtir le contrat sur un usage théorique.
La valeur de la moto ne fait pas tout
La valeur marchande compte, mais les conséquences d’un accident sur le motard comptent tout autant. Une couverture minimale peut sembler économique tant qu’aucun sinistre ne survient. Après un accident, les dommages corporels, l’assistance après une panne et les frais restant à charge donnent au choix des garanties une portée très concrète. La bonne question n’est donc pas seulement « combien coûte la moto ? », mais aussi « quelle perte puis-je assumer sans déséquilibrer mon budget ? ».
Pour prendre une décision, utilisez une jauge de vulnérabilité plutôt qu’un raisonnement limité à la cylindrée. D’un côté, évaluez la valeur à remplacer, les accessoires, l’exposition au vol et la fréquence d’utilisation. De l’autre, estimez votre capacité à avancer une franchise ou à rester sans moto pendant plusieurs semaines. Plus l’écart entre ces deux aspects est important, plus une protection étendue mérite d’être étudiée. Une moto modérément valorisée peut aussi rester indispensable à votre mobilité quotidienne.
Lire les formules sans se fier uniquement à leur intitulé
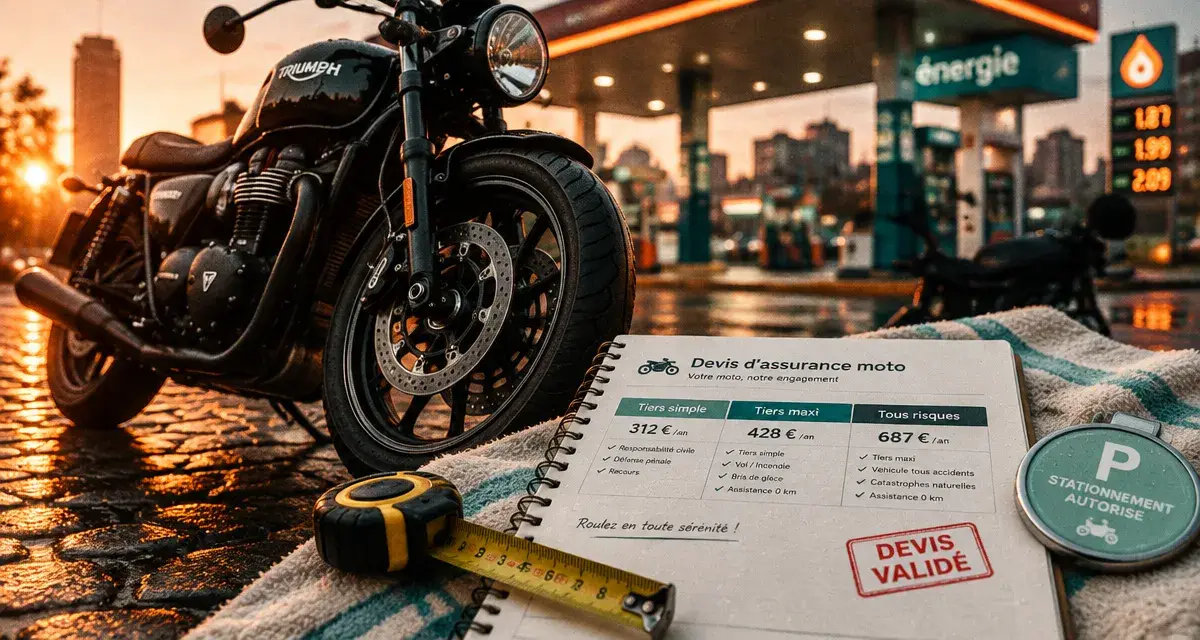
Les appellations varient selon les assureurs, mais les offres s’organisent souvent autour de trois niveaux : tiers simple, tiers maxi et tous risques. Le nom commercial ne suffit pas pour connaître l’étendue de la couverture. Comparez les garanties incluses, les options disponibles, les franchises, les plafonds et les exclusions du contrat.
| Formule | Logique de protection | À envisager notamment si… | Point à contrôler |
|---|---|---|---|
| Tiers simple | Socle incluant la responsabilité civile | La moto a une valeur limitée et vous acceptez de couvrir vous-même certains dommages | Les événements qui restent sans indemnisation pour votre propre moto |
| Tiers maxi | Niveau intermédiaire, enrichi selon le contrat | Vous recherchez un compromis entre budget et garanties complémentaires | Le détail des garanties ajoutées et leurs conditions |
| Tous risques | Protection la plus étendue dans la gamme proposée | La moto est récente, valorisée, indispensable ou particulièrement exposée | Les franchises, limitations et modalités d’indemnisation |
La responsabilité civile : obligatoire, mais insuffisante à elle seule
La responsabilité civile indemnise les dommages causés à autrui lorsque votre responsabilité est engagée. Elle forme le socle légal de l’assurance moto. Elle ne doit toutefois pas être confondue avec une garantie qui réparerait automatiquement votre Triumph ou compenserait vos propres blessures. La formule au tiers convient donc surtout lorsque vous avez évalué avec lucidité les dommages que vous accepteriez de ne pas assurer.
Tiers maxi et tous risques : comparer ligne par ligne
Le tiers maxi peut répondre à un besoin intermédiaire, mais son contenu dépend de l’offre retenue. Une formule tous risques reste elle aussi encadrée par des conditions contractuelles. Au moment de comparer, ne vous arrêtez pas à la cotisation. Demandez quelles garanties s’appliquent en cas d’accident responsable, de vol, d’incendie, de vandalisme ou d’immobilisation. Vérifiez également la franchise, c’est-à-dire la part susceptible de rester à votre charge, ainsi que les exclusions et les plafonds d’indemnisation.
Garanties à examiner avant de signer votre contrat
Une assurance moto Triumph utile protège le véhicule et la personne qui le conduit. Certaines garanties méritent une lecture attentive, car elles influencent directement votre situation après un accident ou une panne.
- Dommages corporels du motard : cette protection vise les conséquences d’un accident sur le conducteur. Examinez les conditions, les plafonds et les exclusions prévus au contrat.
- Assistance 24 h/24 et 7 j/7 : elle peut intervenir en cas de panne, d’accident ou d’immobilisation, y compris loin de chez vous. Vérifiez son déclenchement et les prestations associées.
- Garanties optionnelles : elles permettent d’adapter le contrat à la valeur de la moto, à ses équipements et à votre pratique. Leur intérêt dépend toutefois de leurs limites précises.
- Protection des accessoires : si des éléments ont été ajoutés à la moto, leur déclaration et leur prise en compte doivent être vérifiées avant tout sinistre.
Le devis est le bon moment pour poser des questions concrètes : quelle franchise s’applique ? Les équipements sont-ils couverts ? Quelles circonstances sont exclues ? Comment se déroule l’indemnisation ? Les réponses obtenues ont plus de valeur qu’une promesse générale de protection. Elles permettent de comparer des offres sur des critères réellement identiques.
Obtenir un devis d’assurance moto Triumph comparable
Un devis gratuit permet d’évaluer le coût d’une assurance, mais il sert surtout à comparer des contrats présentant un niveau de garantie équivalent. Pour obtenir une proposition cohérente, préparez les informations relatives au modèle Triumph, à sa puissance, à son année, à son état, à son usage et à ses équipements. Votre expérience de conduite et votre situation d’assurance font également partie des éléments généralement demandés.
Comparer les assureurs sur les bonnes rubriques
Triumph Assurance est associé à AMV pour proposer une solution destinée aux propriétaires de la marque. AMV est présent sur le marché de l’assurance moto depuis plus de 45 ans. De son côté, MAAF présente trois niveaux de contrats : tiers simple, tiers maxi et tous risques. Ces repères facilitent la comparaison, mais ils ne remplacent pas une étude personnalisée. Confrontez les garanties, les options, l’assistance, les franchises, les exclusions et les modalités de gestion plutôt que de chercher un assureur présenté comme meilleur pour tous.
Un tarif inférieur peut correspondre à une franchise plus élevée ou à un périmètre de garanties plus restreint. À l’inverse, une cotisation plus importante peut se justifier si elle réduit votre reste à charge ou protège mieux un risque auquel vous êtes réellement exposé. L’objectif est de comparer un niveau de protection équivalent, pas uniquement le montant affiché.
Souscrire et gérer son assurance sans perdre de vue le contrat
Les parcours en ligne permettent généralement d’obtenir un devis, de souscrire immédiatement lorsque le dossier est accepté et de gérer ensuite le contrat à distance. Cette simplicité ne dispense pas de relire les documents avant validation. Conservez notamment les conditions particulières. Elles récapitulent la moto assurée, les garanties retenues, les options, les franchises et les informations déclarées.
Après la souscription, signalez tout changement susceptible de modifier le risque : évolution de l’usage, déménagement, nouvel équipement important ou modification de la moto. En cas de sinistre, déclarez les faits rapidement selon les modalités indiquées au contrat, rassemblez les éléments demandés et gardez une trace de vos échanges. Une assurance moto Triumph apporte une protection cohérente lorsque ses garanties correspondent réellement à votre machine et à votre façon de rouler.
Articles qui pourraient vous intéresser :
 Location de scooter à 1 euro par jour : réalité du dispositif, critères d’accès et démarches concrètes

Changer ses plaquettes de frein moto : 2 mm de garniture et 5 étapes pour votre sécurité
 Moto 125 2T homologuée : 3 critères techniques pour choisir la machine idéale
 Quel scooter 3 roues choisir ? Guide des meilleurs modèles et critères de sélection