Assurance garage moto : quand la responsabilité civile suffit et quand l’obligation disparaît
Une moto qui dort au garage n’est pas automatiquement dispensée d’assurance. Tant qu’elle reste un véhicule terrestre à moteur identifiable et susceptible de causer un dommage, l’obligation d’assurance demeure, même si elle ne roule plus depuis des mois. Le plus souvent, la bonne solution consiste à adapter la couverture, avec une responsabilité civile minimale, une formule garage mort ou des garanties ciblées selon la valeur du deux-roues.
Une moto au garage doit-elle rester assurée ?
Oui, dans la grande majorité des cas. Le Code des assurances impose une garantie de responsabilité civile pour tout véhicule terrestre à moteur. Cette règle ne vise pas seulement les motos utilisées tous les jours. Elle concerne aussi une moto en panne, en hivernage, stockée dans un box privé ou sortie seulement quelques fois par an.
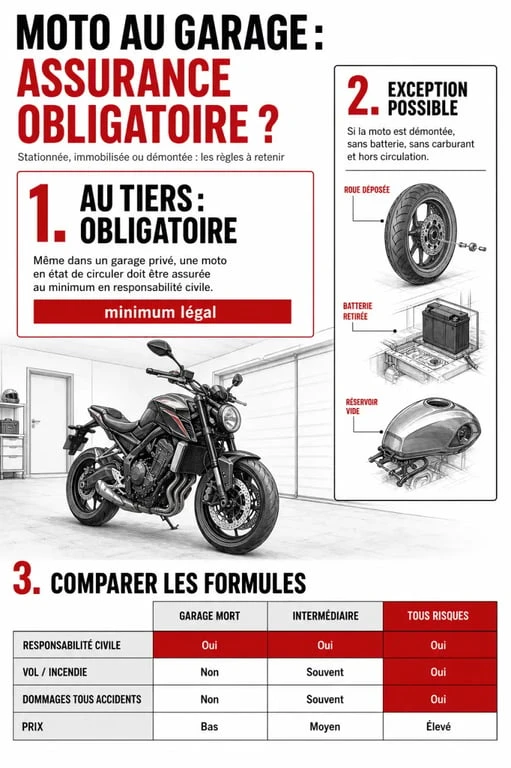
La responsabilité civile indemnise les tiers si votre moto cause un dommage matériel ou corporel. C’est la couverture minimale, souvent appelée assurance au tiers. Elle ne protège pas votre propre moto, mais elle évite qu’un sinistre impliquant un deux-roues immobilisé reste entièrement à votre charge.
Moto immobilisée, non roulante, hors circulation : des situations différentes
Dans le langage courant, une moto “non roulante” peut désigner une moto sans batterie, avec un pneu crevé, en réparation ou simplement remisée pour l’hiver. Pour l’assurance, ces cas ne suffisent pas toujours à faire disparaître le risque. Une moto peut ne pas rouler aujourd’hui et redevenir utilisable demain après une réparation simple.
Il faut donc distinguer la moto temporairement immobilisée de la moto réellement mise hors circulation. Si elle conserve ses éléments essentiels, si elle peut être déplacée, réparée ou remise en route, l’assureur considère généralement qu’elle doit rester couverte au minimum en responsabilité civile.
Le vrai sujet n’est pas seulement de savoir si la moto franchit la porte du garage. Il s’agit surtout de savoir si elle peut encore causer un dommage à autrui. Une machine complète, avec réservoir, batterie, roues et moteur, reste un objet mécanique capable de tomber, de prendre feu, de fuir ou d’être manipulé par quelqu’un. À l’inverse, une épave démontée, privée de ses organes essentiels, n’a plus la même capacité de nuisance.
Quand l’obligation d’assurance peut-elle disparaître ?
L’exception existe, mais elle est plus stricte qu’on ne l’imagine. Pour qu’une moto n’ait plus besoin d’assurance, elle doit être totalement ou quasi totalement démontée, de manière à ne plus pouvoir être utilisée comme véhicule. Un simple retrait de batterie, une panne moteur ou un remisage sous housse ne suffisent pas.
Comprendre l’assurance auto obligatoire et la couverture au tiers : Cette fiche officielle explique l’obligation d’assurer tout véhicule et la garantie minimale requise.
Le cas du démontage complet
Une moto privée de ses roues, de son réservoir, de sa batterie et d’éléments mécaniques essentiels peut être considérée comme ne présentant plus les caractéristiques d’un véhicule prêt à l’usage. Dans ce cas, l’obligation d’assurance peut cesser, car le risque de circulation et de dommage lié au véhicule est fortement réduit.
Cette situation doit toutefois être appréciée avec prudence. En cas de doute, mieux vaut demander une confirmation écrite à son assureur plutôt que de résilier seul. Si la moto est stockée dans une cave, un garage collectif ou un local partagé, la question du risque reste sensible, notamment en cas d’incendie ou de dégâts causés à un voisin.
Destruction, vente ou mise hors circulation
Si la moto est vendue, cédée pour pièces ou remise à un centre VHU lorsqu’elle est destinée à la destruction, le contrat peut être résilié sur justificatif. L’assureur demande généralement un document prouvant que vous n’êtes plus propriétaire ou que le véhicule n’est plus destiné à circuler.
Une suspension administrative, une immobilisation technique ou un contrôle défavorable ne signifient pas automatiquement absence d’assurance. Tant que la moto reste en votre possession et n’est pas démontée au point de ne plus être un véhicule utilisable, une couverture minimale reste la solution la plus sûre.
Quelle formule choisir pour une moto immobilisée ?
L’objectif d’une assurance garage moto est simple : rester en règle tout en évitant de payer une formule prévue pour un usage régulier. Plusieurs niveaux de garanties peuvent convenir selon la valeur de la moto, le lieu de stationnement et votre tolérance au risque.
| Formule | Ce qu’elle couvre surtout | Pour quel profil ? |
|---|---|---|
| Responsabilité civile | Dommages causés aux tiers | Moto ancienne, faible valeur, budget serré |
| Garage mort ou hivernage | Responsabilité civile, parfois vol, incendie ou événements climatiques selon contrat | Moto stockée plusieurs mois, usage saisonnier |
| Intermédiaire | Tiers avec garanties vol, incendie, vandalisme ou catastrophes naturelles | Moto de valeur moyenne, garage non totalement sécurisé |
| Tous risques | Protection large, y compris dommages à votre moto selon conditions | Moto récente, haut de gamme, collection ou crédit en cours |
La responsabilité civile : le minimum légal
La formule au tiers est souvent le point de départ le plus économique. Elle répond à l’obligation légale et couvre les dommages causés à autrui. En revanche, si votre moto est volée, brûle dans votre garage ou subit un acte de vandalisme, vous ne serez pas indemnisé si ces garanties ne sont pas incluses.
Elle convient surtout lorsque la moto a une faible valeur, qu’elle est stockée dans un lieu fermé et que vous acceptez de supporter vous-même les dommages touchant votre propre véhicule.
Les garanties utiles quand la moto reste longtemps stationnée
Pour une moto récente, de collection ou simplement coûteuse à réparer, il peut être judicieux d’ajouter certaines garanties : vol, incendie, vandalisme, événements climatiques, catastrophes naturelles ou technologiques. La garantie équipements et accessoires peut aussi compter si vous laissez un top-case, des valises, un antivol haut de gamme ou des pièces spécifiques avec le véhicule.
L’assistance panne 0 km et le véhicule de remplacement sont moins prioritaires si la moto ne roule pas, mais ils peuvent rester utiles si vous prévoyez une remise en route prochaine ou un usage occasionnel.
Risques, sanctions et budget : ce qu’il faut anticiper
Une moto à l’arrêt peut encore être impliquée dans un sinistre. Elle peut tomber sur un tiers dans un parking, provoquer un départ de feu, subir une fuite de carburant ou être déplacée par une personne non autorisée. Dans un garage collectif, un dommage apparemment limité peut vite concerner plusieurs véhicules ou parties communes.
Les sanctions en cas de défaut d’assurance
Rouler sans assurance est sanctionné, mais posséder une moto soumise à l’obligation sans couverture expose aussi à des conséquences sérieuses. L’amende peut atteindre 3 750 €, avec d’autres mesures possibles selon la situation. Au-delà de la sanction, le risque financier majeur reste l’indemnisation d’un tiers si votre moto cause un dommage sans être assurée.
Dans ce cas, les montants peuvent dépasser de très loin le prix d’une assurance minimale. Résilier pour économiser quelques mois de cotisation peut donc devenir un mauvais calcul si la moto n’est pas réellement sortie du champ de l’obligation.
Ce qui influence le prix
Le tarif dépend du modèle, de la cylindrée, de l’âge du conducteur, du bonus/malus, du lieu de stationnement, du niveau de garanties et des franchises. Un garage fermé et privatif est généralement mieux perçu qu’un parking ouvert ou une voie publique. Une moto de forte valeur, même immobile, coûte aussi plus cher à couvrir contre le vol ou l’incendie.
- Demandez un devis avec usage réduit ou hivernage si vous roulez peu.
- Comparez le coût d’une formule au tiers avec une formule incluant vol et incendie.
- Vérifiez le montant des franchises, pas seulement la cotisation annuelle.
- Déclarez précisément le lieu de stationnement pour éviter un refus d’indemnisation.
Adapter ou résilier son contrat sans se mettre en difficulté
Si votre contrat actuel ne correspond plus à l’usage réel de la moto, la première option consiste à demander une adaptation : passage au tiers, formule garage mort, contrat au kilomètre ou suspension de certaines garanties non utiles. Cette solution permet souvent de réduire la prime sans perdre la conformité légale.
Les bons justificatifs à préparer
Pour modifier ou résilier, l’assureur peut demander un certificat de cession, un justificatif de destruction en centre VHU, une preuve de changement de situation ou des éléments attestant que le risque a disparu. Pour une simple moto immobilisée, il refusera souvent une résiliation sans maintien d’une couverture minimale.
La loi Hamon permet de résilier plus facilement un contrat après la première année, tandis que la loi Châtel encadre l’information liée à l’échéance. Dans tous les cas, il faut vérifier les conditions prévues dans votre contrat : préavis, date d’effet, pièces à fournir et continuité d’assurance si la moto reste assurable.
La décision la plus prudente
Avant d’arrêter toute assurance, posez trois questions simples : la moto est-elle encore complète ? Peut-elle causer un dommage là où elle est stockée ? Ai-je un justificatif solide prouvant qu’elle est vendue, détruite ou réellement hors circulation ? Si la réponse n’est pas claire, conservez au moins la responsabilité civile.
Le bon contrat n’est pas forcément le moins cher, mais celui qui couvre le risque réel au bon niveau. Pour une moto qui reste au garage, l’économie intelligente consiste à supprimer les garanties inutiles, pas à supprimer toute assurance lorsque l’obligation demeure.
- Mini vélo électrique : compact à transporter, pas toujours léger à porter - 22 septembre 2026
- Prix d’un vélo électrique : quel budget prévoir selon votre usage ? - 21 septembre 2026
- Batterie de vélo électrique : pourquoi elle ne dépasse pas 3 à 5 ans, et comment repousser cette limite - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Plan santé : comment bien choisir, comprendre et optimiser vos garanties
 Assurance carte Visa La Banque Postale : 11 000 € de frais médicaux et 4 réflexes pour être couvert
 Vitrine cassée : 5 jours pour déclarer votre sinistre et limiter les frais
 Assurance Fiat Topolino : 600 € par an en formule intermédiaire et 49,65 €/mois en tous risques