Assurance auto au tiers : ce qu’elle couvre, ce qu’elle exclut et quand la choisir
L’assurance auto au tiers est la formule la plus simple pour assurer une voiture légalement. Elle répond à une obligation claire : tout véhicule terrestre à moteur doit au minimum être couvert par une garantie responsabilité civile. Cette protection a toutefois une limite importante, souvent mal comprise. Elle indemnise les victimes des dommages causés par le conducteur assuré, pas forcément ce conducteur ni son véhicule.
Cette formule peut être pertinente pour réduire sa prime d’assurance, surtout avec une voiture ancienne ou de faible valeur. Elle demande en revanche de savoir exactement ce qui reste à votre charge en cas d’accident, de vol, de vandalisme ou de sinistre sans tiers identifié.
Ce que signifie vraiment une assurance auto au tiers
L’assurance auto au tiers correspond au minimum légal de couverture. Son socle est la garantie responsabilité civile, c’est-à-dire la prise en charge des dommages que le conducteur assuré peut causer à autrui avec son véhicule. C’est la base de toute assurance auto, même si la formule choisie reste très simple.
Le mot “tiers” désigne les personnes extérieures au contrat qui subissent un préjudice : un autre automobiliste, un cycliste, un piéton, un passager, le propriétaire d’un bien endommagé, ou encore une collectivité si du mobilier urbain est abîmé. L’assureur intervient alors pour indemniser ces victimes dans les conditions prévues au contrat.
Une assurance obligatoire, même pour une voiture qui roule peu
L’obligation d’assurance ne concerne pas seulement les conducteurs quotidiens. Une voiture stationnée sur la voie publique, utilisée occasionnellement ou conservée “au cas où” doit être assurée si elle peut circuler. L’absence d’assurance automobile est sanctionnée pénalement : l’amende peut atteindre 3 750 €, avec des peines complémentaires possibles, notamment liées au permis ou au véhicule.
Si un assureur refuse de vous couvrir, par exemple après plusieurs sinistres ou à cause d’un profil jugé trop risqué, il existe une voie de recours. Le Bureau central de tarification peut imposer à un assureur de proposer au moins la garantie obligatoire.
Les dommages couverts : la protection des autres avant tout
La formule au tiers couvre principalement les dommages corporels et matériels causés à autrui. Elle joue lorsque votre responsabilité est engagée dans un accident ou un événement impliquant votre véhicule. C’est là que se trouve sa fonction principale, et aussi sa vraie limite.
Comprendre l’assurance auto obligatoire au tiers : Découvrez les règles de l’assurance responsabilité civile automobile, la garantie minimale obligatoire pour circuler en toute légalité.
Des exemples concrets de prise en charge
Si vous percutez l’arrière d’une voiture à un feu rouge, la responsabilité civile peut indemniser les réparations du véhicule touché et les éventuelles blessures de ses occupants. Si vous renversez un cycliste, elle peut prendre en charge ses dommages corporels. Si vous perdez le contrôle et endommagez une clôture, un portail ou un panneau de signalisation, les dommages matériels causés au propriétaire ou à la collectivité peuvent aussi être indemnisés.
Cette logique est essentielle : l’assurance au tiers protège d’abord votre responsabilité financière envers les victimes. Sans elle, vous pourriez devoir payer vous-même des montants très élevés, surtout en cas de dommages corporels graves.
Une couverture qui peut s’appliquer au-delà de la France
Selon les conditions du contrat, la garantie peut s’appliquer en France et bénéficier d’une extension dans l’Union européenne ou dans certains pays liés par des accords internationaux. Avant un trajet à l’étranger, il est utile de vérifier la carte internationale d’assurance et les pays mentionnés, car les règles pratiques d’indemnisation peuvent varier.
Ce que l’assurance au tiers ne couvre pas
La grande faiblesse de l’assurance auto au tiers tient à ses exclusions. Elle vous met en conformité avec la loi, mais elle ne protège pas votre voiture contre tous les risques du quotidien. C’est souvent à ce stade que la différence avec une formule plus complète devient très concrète.
Le conducteur responsable n’est pas indemnisé pour ses propres dommages
Si vous êtes responsable de l’accident, vos blessures ne sont pas nécessairement couvertes par la formule de base. Certaines compagnies proposent une garantie conducteur en option ou l’incluent dans des formules plus complètes, mais elle ne doit pas être supposée automatiquement présente dans une assurance au tiers.
C’est un point décisif, car les dommages corporels peuvent avoir des conséquences lourdes : arrêt de travail, frais non remboursés, séquelles, adaptation du quotidien. Une prime basse perd de son intérêt si elle vous laisse seul face à ce type de coût.
Votre véhicule reste souvent à votre charge
En cas d’accident responsable, les réparations de votre propre voiture ne sont généralement pas indemnisées. Même constat pour certains sinistres sans tiers identifié : voiture rayée sur un parking, rétroviseur arraché pendant la nuit, choc découvert au retour d’un stationnement. Sans garantie complémentaire adaptée, le coût reste pour vous.
Prenez votre contrat comme on examinerait une carrosserie à la loupe après un accrochage. Ce ne sont pas les grandes lignes qui révèlent le vrai niveau de protection, mais les petites mentions. Cherchez les mots “conducteur”, “véhicule assuré”, “tiers identifié”, “franchise” et “assistance 0 km”. Cette lecture fine permet de distinguer une formule simplement légale d’une formule réellement utile le jour où le sinistre survient à deux rues de chez vous, sans témoin ni adversaire clairement identifié.
Vol, incendie, bris de glace : rarement inclus d’office
Une assurance au tiers simple ne couvre généralement pas le vol, l’incendie, le vandalisme ou le bris de glace, sauf ajout d’options. C’est justement le rôle des formules “tiers plus” ou “tiers étendu” : conserver une prime plus mesurée qu’une tous risques tout en ajoutant quelques protections utiles.
Quand choisir une assurance auto au tiers ?
L’assurance au tiers n’est pas une mauvaise assurance par nature. C’est une formule d’arbitrage : vous acceptez une protection limitée en échange d’un coût plus bas. Elle devient intéressante lorsque la valeur à protéger est faible ou lorsque la prime d’une formule plus complète serait disproportionnée.
Pour une voiture ancienne ou de faible valeur
Si votre véhicule a plus de 10 ans, une cote modeste ou des réparations qui dépasseraient vite sa valeur, une assurance tous risques peut perdre de son intérêt économique. En cas de gros accident responsable, l’indemnisation potentielle de votre propre voiture serait limitée par sa valeur réelle. Payer cher toute l’année pour protéger un véhicule peu valorisé n’est pas toujours rationnel.
Le bon réflexe consiste à comparer le montant annuel de la prime avec ce que vous pourriez réellement récupérer en cas de sinistre. Si deux ou trois années de surprime équivalent presque à la valeur de la voiture, la formule au tiers mérite d’être étudiée.
Pour un petit rouleur ou un budget contraint
Un conducteur qui utilise peu sa voiture, la stationne dans un lieu sécurisé et accepte de prendre à sa charge certains dommages matériels peut privilégier le tiers. C’est aussi une solution fréquente pour les conducteurs malussés ou soumis à une surprime, car elle aide à contenir le budget assurance.
Attention toutefois : faible usage ne signifie pas risque nul. Un accident peut survenir sur un trajet court, un parking ou une route familière. La question n’est donc pas seulement “combien puis-je économiser ?”, mais aussi “quelle dépense imprévue suis-je capable d’absorber ?”.
Tiers, tiers étendu ou tous risques : choisir sans se tromper
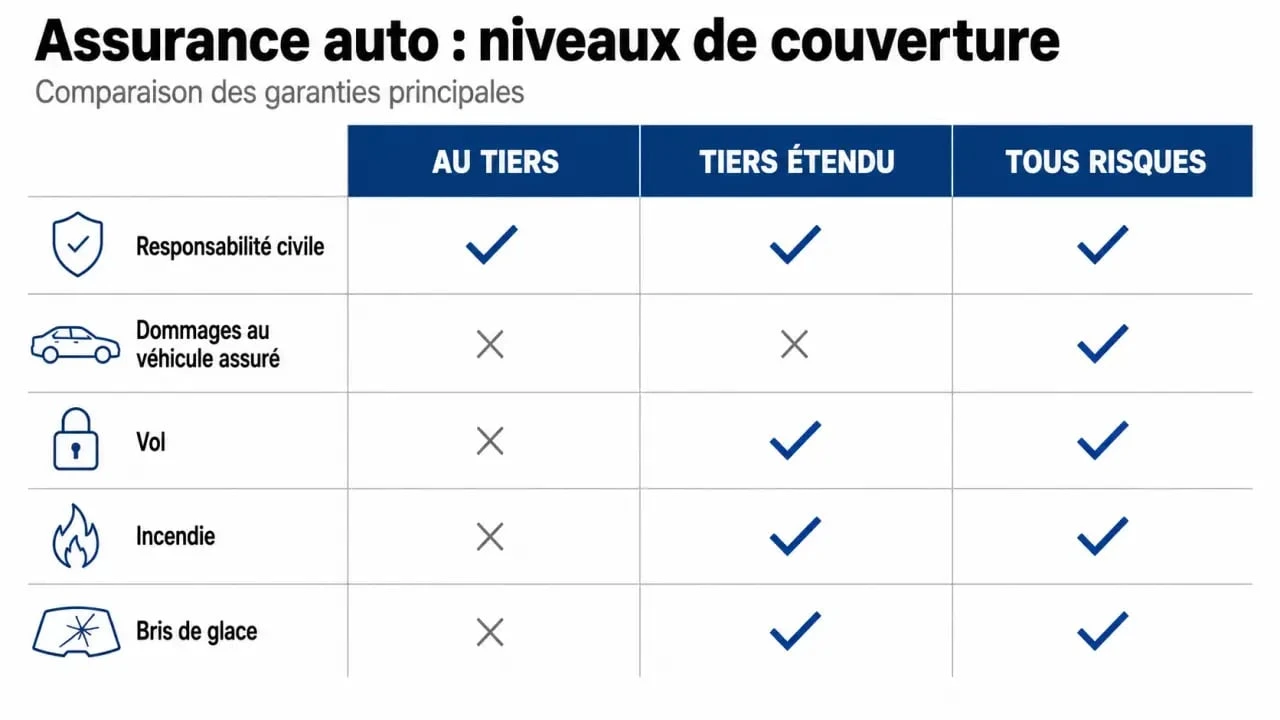
Entre le minimum légal et la formule la plus protectrice, il existe plusieurs niveaux. Le bon choix dépend de la valeur du véhicule, de votre capacité financière en cas de sinistre et de votre besoin de tranquillité. Le bon arbitrage se joue souvent sur quelques garanties précises, pas sur le nom commercial de la formule.
| Formule | Protection principale | À privilégier si… |
|---|---|---|
| Au tiers | Responsabilité civile : dommages causés aux autres | Votre voiture a une faible valeur ou votre priorité est le prix |
| Tiers étendu ou tiers plus | Responsabilité civile + options comme vol, incendie, bris de glace selon contrat | Vous voulez renforcer la protection sans payer une tous risques |
| Tous risques | Couverture plus large, y compris souvent les dommages au véhicule assuré | Votre voiture est récente, financée à crédit ou coûteuse à réparer |
Le tiers étendu est souvent le compromis le plus lisible pour une voiture encore correcte mais plus neuve. Vous pouvez par exemple ajouter le bris de glace si le pare-brise est coûteux, le vol si le véhicule dort dehors, ou l’incendie si le stationnement présente un risque particulier. Cette formule permet de garder un niveau de prime mesuré tout en renforçant les points sensibles.
Au moment de demander un devis, préparez les documents généralement exigés : certificat d’immatriculation, permis de conduire, relevé d’informations si vous avez déjà été assuré, et coordonnées du conducteur principal. Un comparateur d’assurance auto ou un devis en ligne peut aider à visualiser l’écart de prix entre les formules, mais la comparaison doit porter autant sur les exclusions et les franchises que sur la prime affichée.
En résumé, l’assurance auto au tiers convient lorsque vous cherchez une couverture légale, économique et cohérente avec une voiture peu valorisée. Elle devient risquée si vous ne pourriez pas financer seul les réparations de votre véhicule ou les conséquences d’un accident responsable. Avant de souscrire, vérifiez surtout ce qui est exclu, car c’est là que se joue la vraie différence entre une économie raisonnable et une mauvaise surprise.
- Mini vélo électrique : compact à transporter, pas toujours léger à porter - 22 septembre 2026
- Prix d’un vélo électrique : quel budget prévoir selon votre usage ? - 21 septembre 2026
- Batterie de vélo électrique : pourquoi elle ne dépasse pas 3 à 5 ans, et comment repousser cette limite - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Plan santé : comment bien choisir, comprendre et optimiser vos garanties
 Assurance carte Visa La Banque Postale : 11 000 € de frais médicaux et 4 réflexes pour être couvert
 Vitrine cassée : 5 jours pour déclarer votre sinistre et limiter les frais
 Assurance Fiat Topolino : 600 € par an en formule intermédiaire et 49,65 €/mois en tous risques