Assurance Aprilia : pourquoi une RSV4 n’entre jamais dans la même case qu’un Scarabeo 125
Publié par : Maëlys De Launay — Rédactrice spécialisée en moto
Posséder une Aprilia, qu’il s’agisse d’une sportive à moteur V4 ou d’un scooter urbain, change la manière dont un assureur regarde le contrat. La marque italienne couvre un spectre très large de motos, de la petite cylindrée pensée pour un usage quotidien jusqu’à la RSV4, et cette diversité se répercute directement sur le choix de la formule, le niveau de garanties à retenir et le prix final. Voici comment s’orienter selon le modèle, l’usage et le profil du conducteur.
Quelle assurance choisir pour une moto Aprilia ?
Trois grandes familles de contrats existent pour une moto, et elles s’appliquent toutes aux Aprilia : l’assurance au tiers, la formule intermédiaire et la formule tous risques. Le choix ne doit pas se faire uniquement sur le prix affiché, mais sur l’écart entre la valeur de la moto et ce que l’on accepte de perdre en cas de sinistre.
Assurance au tiers : le socle minimal obligatoire
La responsabilité civile est la seule garantie obligatoire en France. Elle couvre les dommages causés à autrui, mais ne prend en charge ni la réparation de votre propre moto ni le vol. Pour une Aprilia Scarabeo ou toute petite cylindrée utilisée pour des trajets courts, cette formule peut suffire si la valeur du véhicule reste modeste et que le budget assurance est la priorité. En revanche, elle laisse le conducteur totalement exposé en cas de chute seul, ce qui pose question dès que la moto a de la valeur.
Formule intermédiaire et tous risques : la protection réelle de l’investissement
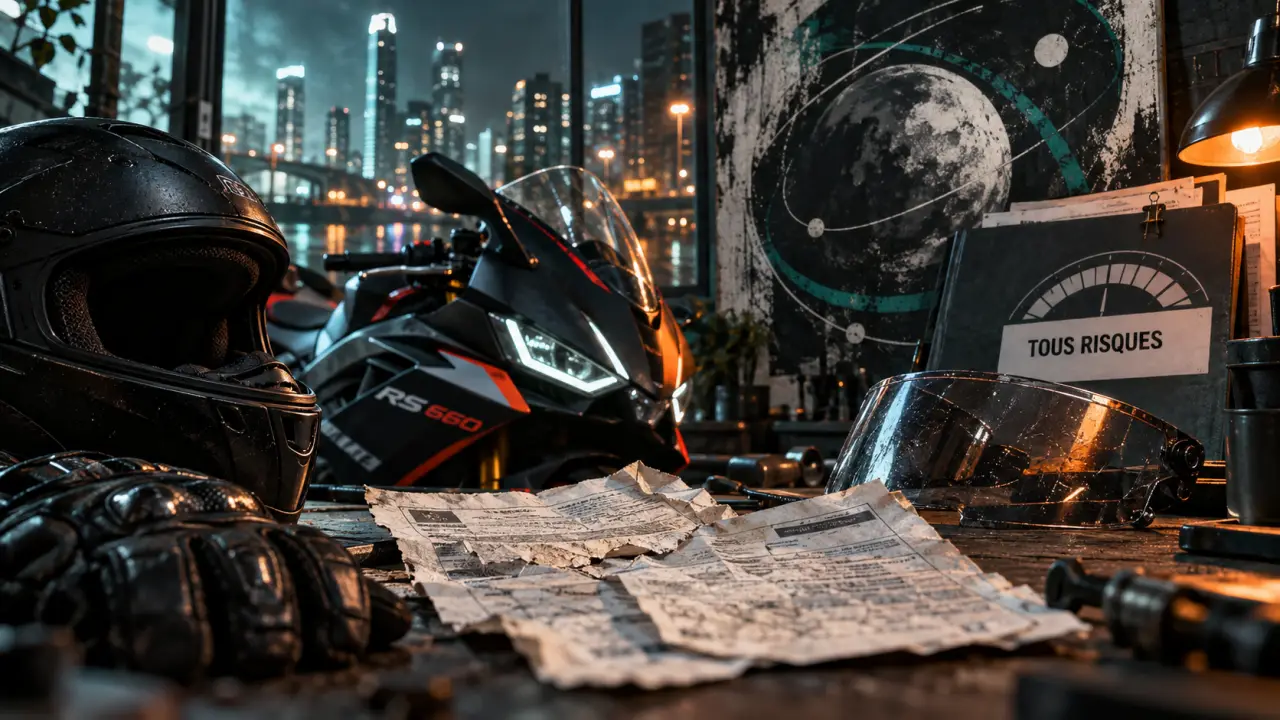
Une formule intermédiaire ajoute généralement le vol, l’incendie et parfois le bris de glace ou les catastrophes naturelles, sans couvrir les dommages tous accidents. La formule tous risques, elle, inclut en plus les dégâts causés à sa propre moto même en cas de responsabilité du conducteur, par exemple lors d’une chute sans tiers impliqué. Pour une Aprilia RSV4, une Tuono ou une RS 660, dont la valeur et le coût de réparation des pièces sont élevés, cette protection devient presque incontournable : une chute à faible vitesse sur un carénage sportif peut représenter plusieurs milliers d’euros de pièces et de peinture.
Les modèles Aprilia et leur impact sur le contrat
Un assureur ne traite pas une Aprilia Shiver comme une RSV4. Le modèle, la cylindrée et la puissance déterminent directement la classe de risque retenue, donc l’étendue des garanties à envisager et le tarif proposé.
Les sportives : RSV4, RS 660 et Tuono
La RSV4, portée par son moteur V4, et la Tuono, sa déclinaison roadster plus accessible mais toujours musclée, appartiennent à la catégorie des motos à forte puissance. La RS 660 et la Tuono 660, apparues en 2019, occupent un segment intermédiaire mais restent perçues comme des sportives à vocation dynamique. Pour ces modèles, les assureurs examinent de près l’expérience de conduite du souscripteur, car le risque d’accident et le coût moyen d’un sinistre y sont statistiquement plus élevés que sur une routière classique. Une garantie dommages tous accidents et une garantie personnelle du conducteur prennent ici tout leur sens, tant la vitesse de ces machines et le niveau d’équipement embarqué justifient une couverture solide.
Shiver, Scarabeo et les modèles d’usage quotidien
La SL 750 Shiver, avec sa technologie Ride by Wire, ou le scooter Scarabeo en 125 cm³, répondent à une utilisation plus urbaine et moins exposée au risque de chute à haute vitesse. Ces motos peuvent se contenter d’une formule intermédiaire dans de nombreux cas, surtout si elles sont stationnées en garage fermé et utilisées pour des trajets du quotidien plutôt que pour des sorties sportives. Le profil de risque y est globalement plus proche de celui d’une moto routière standard.
Garanties à comparer avant de signer
Au-delà du nom de la formule, ce sont les garanties précises incluses dans le contrat qui font la différence en cas de sinistre. Plusieurs points méritent une attention particulière.
Vol, incendie et protection des équipements
Le vol reste un risque concret pour les motos de valeur, et une Aprilia sportive stationnée dans la rue attire davantage l’attention qu’un scooter banalisé. Les garanties vol et incendie, ainsi que la protection des équipements du motard (casque, blouson, gants homologués), doivent toujours être vérifiées ligne par ligne : certains contrats plafonnent fortement l’indemnisation des équipements ou excluent certains accessoires ajoutés après l’achat.
Assistance panne et garantie du conducteur
Une assistance panne et rapatriement, incluse ou en option, évite de se retrouver bloqué loin de chez soi avec une moto immobilisée. La garantie personnelle du conducteur, elle, indemnise les blessures du motard, indépendamment de sa responsabilité dans l’accident. Sur une moto sportive, où les conséquences physiques d’une chute peuvent être plus sérieuses, cette garantie n’est pas un simple confort : c’est une protection qu’il vaut mieux ne pas écarter pour économiser quelques euros par mois.
Pour visualiser le choix d’une formule, une image aide : l’assurance au tiers ressemble à une orbite basse et instable, celle qui frôle l’atmosphère et retombe au premier incident un peu sérieux, laissant le conducteur exposé. La formule tous risques se rapproche d’une orbite stable, suffisamment haute pour absorber les aléas sans que le moindre sinistre ne fasse tout retomber. Entre les deux, la formule intermédiaire joue le rôle d’une trajectoire de transfert : elle fonctionne tant que rien d’imprévu ne vient en perturber le tracé. Plus la moto a de valeur ou de puissance, comme une RSV4, plus il devient logique de viser une orbite haute plutôt que de parier sur une trajectoire qui tolère peu d’écart.
Comment obtenir un devis d’assurance pour une Aprilia
La simulation d’un contrat moto repose sur un nombre limité d’informations, mais leur précision influence directement le tarif proposé et l’exactitude de la couverture retenue.
Les informations généralement demandées
Pour chiffrer une offre adaptée, un assureur demande habituellement le modèle exact de la moto (RSV4, RS 660, Tuono, Shiver, Scarabeo ou autre), sa cylindrée, son année de mise en circulation, sa valeur d’achat ou sa valeur actuelle, ainsi que le profil du conducteur : ancienneté du permis, antécédents de sinistres, usage prévu (quotidien, loisir, trajet domicile-travail) et lieu de stationnement habituel. Ces éléments permettent d’ajuster la formule et d’éviter une sur-assurance coûteuse ou, à l’inverse, une couverture insuffisante.
Les documents à préparer
Avant de souscrire, il est utile de réunir la carte grise du véhicule, le permis de conduire, un relevé d’information de l’assureur précédent si la moto était déjà assurée, et éventuellement une facture d’achat pour justifier la valeur déclarée. Préparer ces documents en amont accélère la souscription et limite les allers-retours une fois le devis accepté.
Les critères qui font varier le prix
Le tarif d’une assurance Aprilia ne dépend jamais d’un seul facteur, mais de la combinaison de plusieurs critères qui, mis bout à bout, dessinent le profil de risque retenu par l’assureur.
Modèle, cylindrée et puissance
Une RSV4 ou une Tuono, par leur puissance et leur caractère sportif affirmé, sont statistiquement associées à un risque d’accident et à un coût de réparation plus élevés qu’un Scarabeo ou une Shiver. Cet écart se traduit directement dans la prime, indépendamment du profil du conducteur.
Profil du conducteur et usage de la moto
Un conducteur récemment titulaire du permis moto, souvent qualifié de jeune conducteur dans les contrats d’assurance, se voit généralement proposer une prime plus élevée, en particulier s’il souhaite assurer une sportive comme une RS 660 ou une RSV4 dès les premiers mois de permis. L’expérience de conduite, l’absence de sinistre responsable sur les dernières années et un usage loisir plutôt qu’un usage intensif jouent en faveur d’un tarif plus modéré. Le lieu de stationnement entre également en ligne de compte : un garage fermé réduit le risque de vol par rapport à un stationnement systématique sur la voie publique, ce qui peut se refléter sur le montant de la prime proposée.
Franchises, plafonds et exclusions à vérifier
Un tarif attractif peut cacher des franchises élevées ou des plafonds d’indemnisation bas, notamment sur les équipements ou sur la garantie vol. Avant de signer, il convient de lire attentivement les conditions contractuelles pour identifier les exclusions de garantie, le montant exact des franchises par type de sinistre et les plafonds d’indemnisation, afin que la formule choisie corresponde réellement à la valeur de la moto et au niveau de protection recherché.
Articles qui pourraient vous intéresser :
 Scooter électrique BMW : le CE 04 à 199 €/mois et les clés pour bien choisir
 Durée de vie batterie moto : 4 réflexes pour éviter la panne et prolonger sa longévité
 Moto la plus rapide du monde : les records de vitesse et les technologies de pointe
 Validité du code moto : 5 ans pour réussir ou tout recommencer ?